- 配偶者に万一のことがあったら、遺族年金はいくら支給されるのか知りたい
- 自分の年金を受け取っていると遺族年金が減る、と聞いたことがあるが本当か分からない
- ねんきん定期便を見ても、載っているのは老齢年金の額で、遺族年金の額が分からない
- いざというとき、手続きはどこに連絡すればよいのか分からない
遺族年金は、亡くなった方に生計を維持されていたご家族に支給される公的年金です。ただ、「残された家族であれば、誰にでもいくらかは支給されるもの」と考えていらっしゃる方も多いのではないでしょうか。実際には、お子さんの年齢、夫か妻か、その年齢、ご自身の年金によって種類も額も変わり、ほとんど支給されないこともあります。
私は薬剤師とFP3級の資格取得を経て、医療やお金にかかわることについて、中立的・客観的な立場での考え方をお伝えできるのではないかと考え、情報発信をしております。
私自身も、はじめは誰にでも支給されるものと考えていて、お子さんの18歳の年度末で遺族基礎年金の支給が終わることも、あとから知りました。計算方法も複雑で、途中で調べるのをやめてしまったこともあります。また、どこに連絡および相談をしたらよいか迷った経験もあります。
そこでこの記事では、遺族年金について、全体像と5つのステップを軸に、どの制度が、およそいくら支給されそうか、最初の連絡先はどこかを確かめられるよう整理しました。
結論としては、遺族年金は年齢の区切りで支給のされ方が変わり、65歳以降はご自身の老齢厚生年金が優先され、遺族厚生年金として支給されるのは差額のみになると整理できます。また、何が受給できそうか分からないときは、まずは予約のうえ年金事務所に相談するのが確実です。
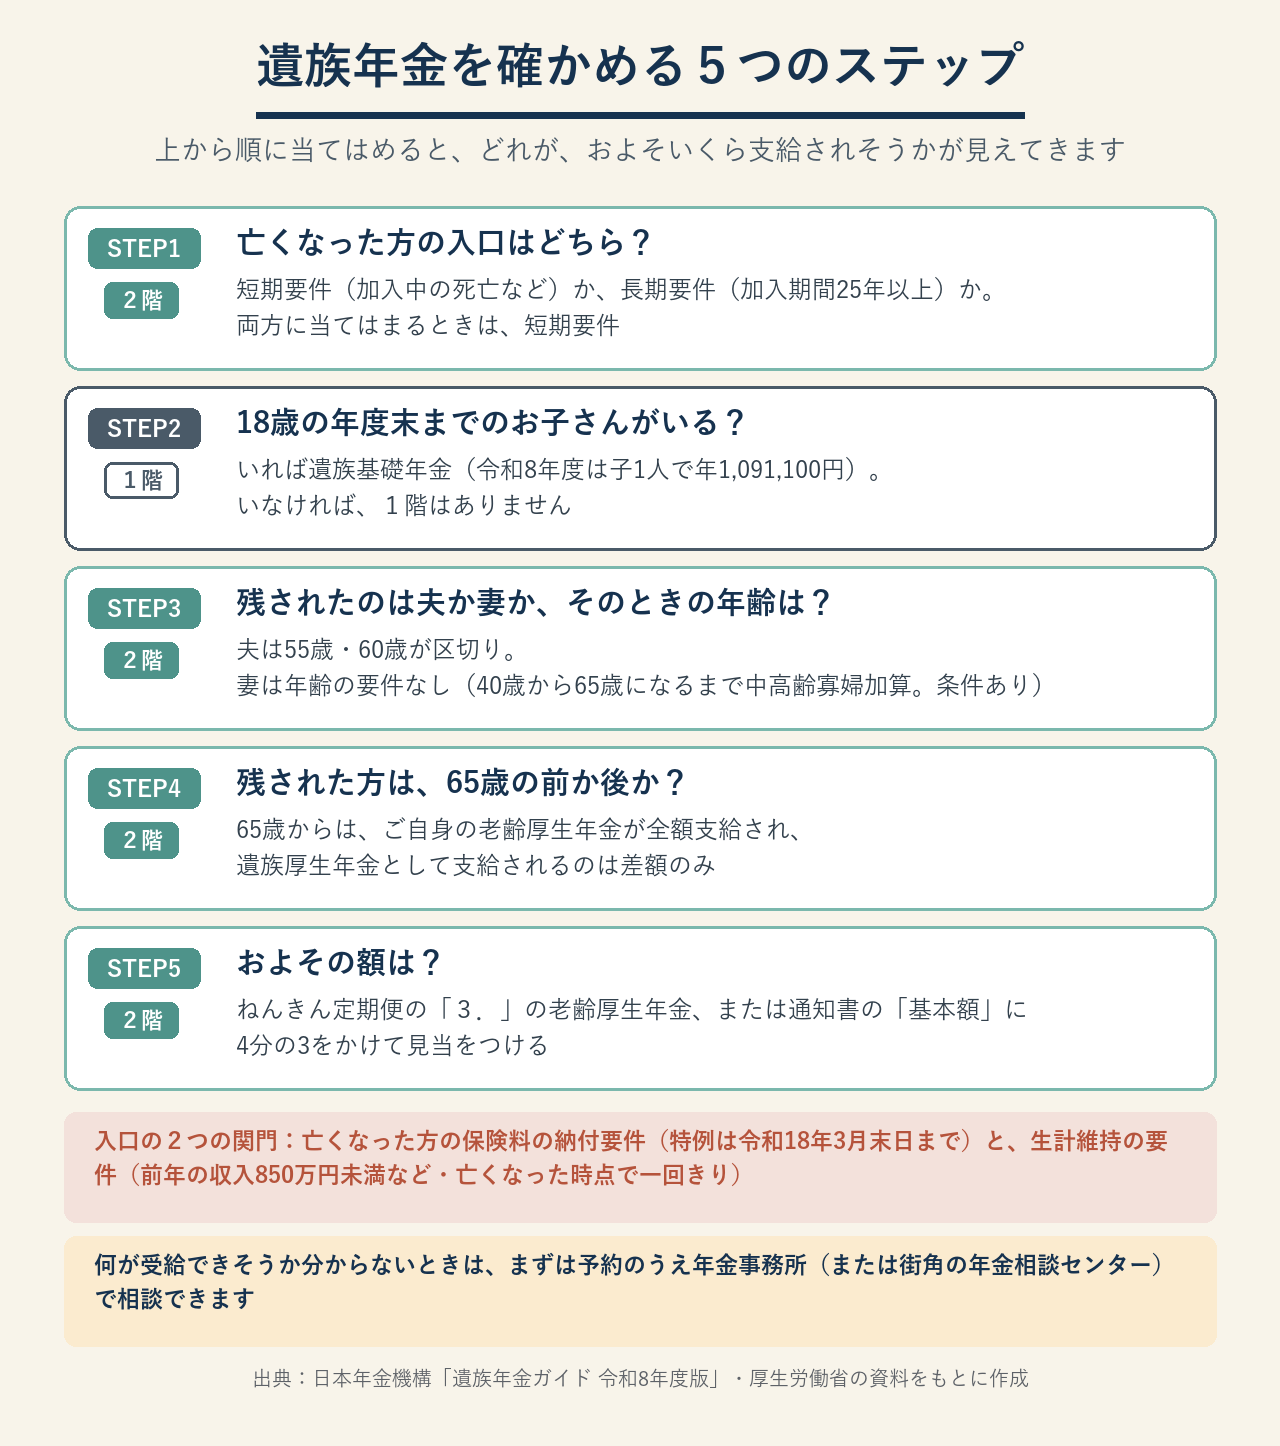
お時間のない方へ|この記事の道すじ
・遺族年金は、1階の遺族基礎年金と2階の遺族厚生年金に分かれています
・1階は「18歳の年度末までのお子さんがいるか」、2階は「亡くなった方の加入状況」と「残された方が誰か」で決まります
・65歳を過ぎると、残された方ご自身の老齢厚生年金が全額支給され、遺族厚生年金として支給されるのは差額のみになります
・およその額は、ねんきん定期便(年金を受け取っている方は通知書)の老齢厚生年金の額に4分の3をかけると、見当がつきます
ご状況別に、先に読んでいただきたいところ
・18歳の年度末までのお子さんがいる方 → STEP2(遺族基礎年金)
・残された方が65歳以上・70歳以上の方 → STEP4
・およその額を知りたい方 → STEP5
・何が受給できそうか分からない方、手続きを知りたい方 → 連絡先の早見表
この記事の立場について
当サイトでは、保険商品や保険相談サービスの紹介・広告を一切掲載しておりません。この記事は制度の一般的な仕組みやそれを元にした考え方などをお伝えするもので、個別の年金の受給の可否や金額を判断するものではありませんので、その前提でお読みいただければ幸いです。
- 遺族年金は2階建て|まず全体像を確かめる
- STEP1|亡くなった方の「入口」は2つ(短期要件・長期要件)【遺族厚生年金】
- STEP2|18歳の年度末までのお子さんがいるか【遺族基礎年金】
- STEP3|残されたのは夫か妻か、そのときの年齢は【遺族厚生年金】
- STEP4|65歳を過ぎると、ご自身の老齢厚生年金が優先されます【遺族厚生年金】
- 入口の2つの関門|保険料の納付要件と、生計維持の要件
- STEP5|遺族厚生年金はいくら?ねんきん定期便・通知書から概算する
- 遺族年金が支給されない・止まる11のケース
- それでも残る受け皿|死亡一時金・寡婦年金・未支給年金
- 2028年4月からの見直し|いまとの違い
- よくある誤解を7つ、整理しておきます
- 手続きはどこに連絡する?|亡くなった方の働き方別の早見表
- まずやっていただきたいこと
- まとめ|遺族年金は、年齢の区切りで支給のされ方が変わります
遺族年金は2階建て|まず全体像を確かめる
公的年金は、老後の年金に限らず、障害を負ったときや亡くなったときにも備える保険の仕組みです。厚生労働省は、公的年金が備えているものとして、老齢・障害・死亡(遺族に対する保障)の3つを挙げています。
https://www.mhlw.go.jp/stf/nenkin_shikumi_01.html
(出典:厚生労働省ホームページ「年金制度の仕組みと考え方 第1 公的年金制度の意義、役割」)
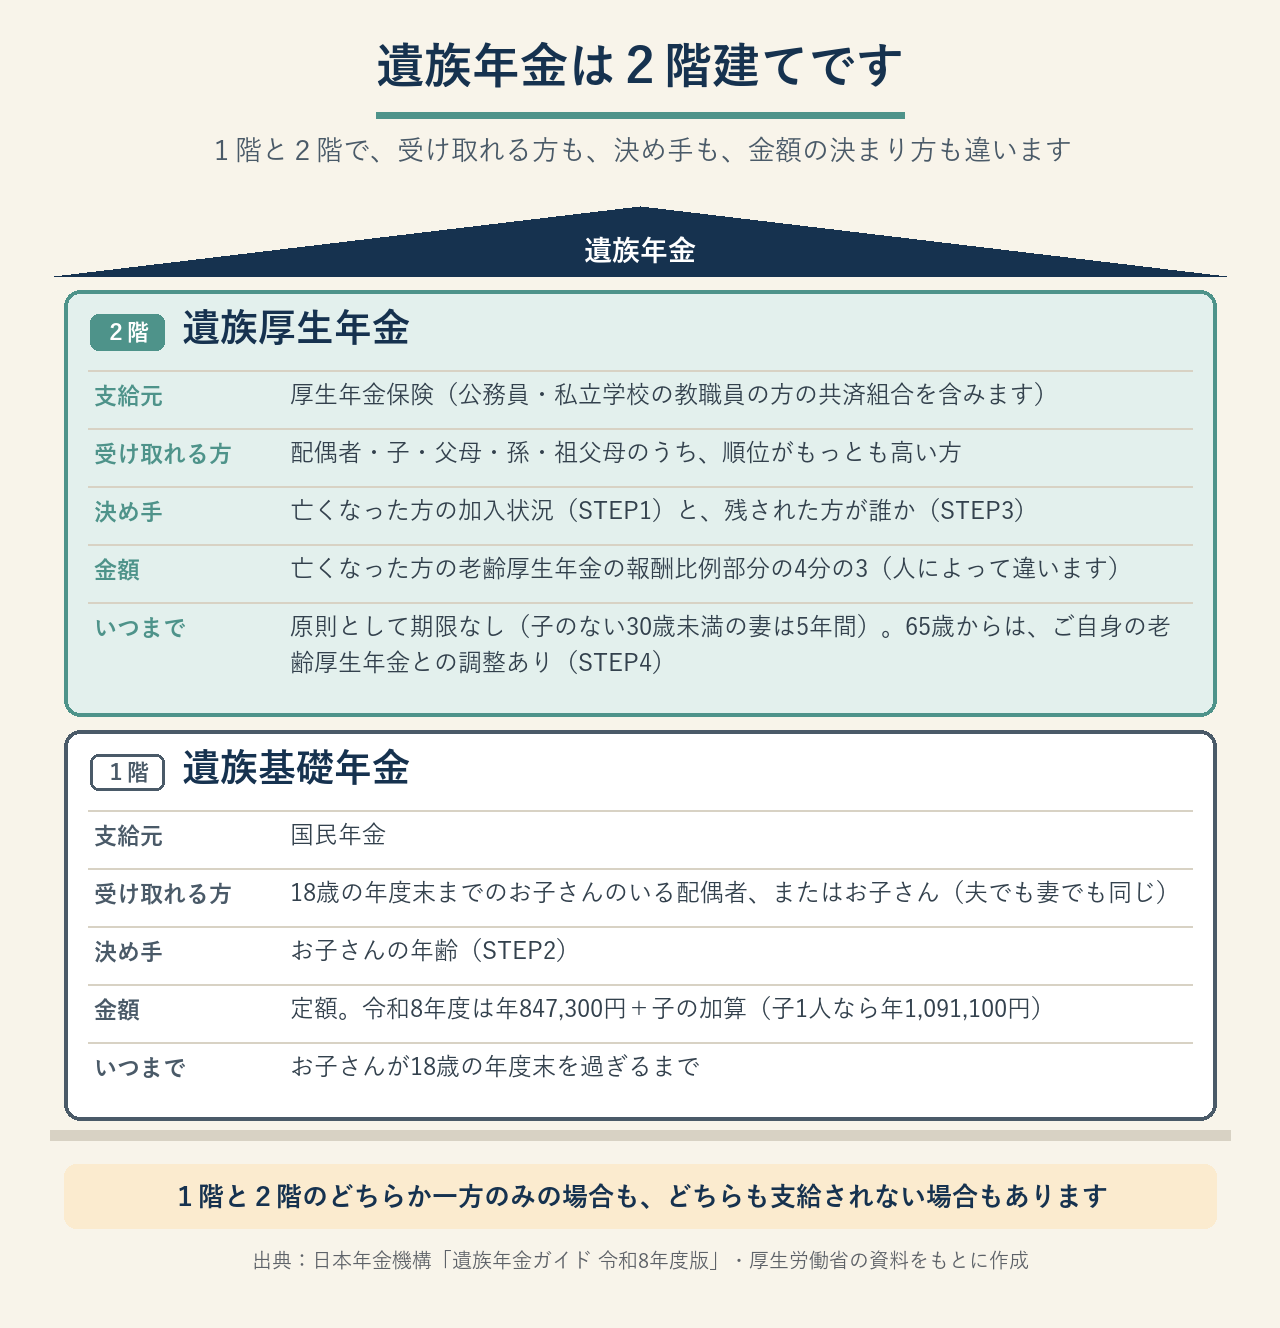
このうち、死亡に備えるのが遺族年金です。遺族年金は、次の2つに分かれています。
遺族年金の全体像
| 1階:遺族基礎年金 | 2階:遺族厚生年金 | |
|---|---|---|
| 支給元 | 国民年金 | 厚生年金保険(公務員・私立学校の教職員の方の共済組合を含みます) |
| 受け取れる方 | 18歳の年度末までのお子さんのいる配偶者、またはお子さん | 配偶者・子・父母・孫・祖父母のうち、順位がもっとも高い方 |
| 決め手になるもの | お子さんの年齢 | 亡くなった方の加入状況と、残された方が誰か |
| 金額 | 定額(令和8年度は年847,300円+子の加算) | 亡くなった方の老齢厚生年金の報酬比例部分の4分の3(人によって違います) |
※「報酬比例部分」は、これまでの給与や賞与の額と、厚生年金保険に加入していた期間から計算される部分です。
1階と2階は、支給される条件も、対象になる方も別々です。1階と2階のどちらか一方のみが支給される場合も、どちらも支給されない場合もあります。
この記事でよく出てくる言葉
・受給権:年金を受け取る権利です。受給権があっても、条件によって支払いが止められることがあり、これを支給停止といいます
・報酬比例部分:上の表の※のとおり、2階の遺族厚生年金の額のもとになる部分です
・短期要件・長期要件:2階の遺族厚生年金の、2つの入口です(STEP1)
・中高齢寡婦加算・経過的寡婦加算:妻の遺族厚生年金に加算されるものです(STEP3)
・第1号・第2号・第3号被保険者:国民年金の加入者の区分で、それぞれ自営業など・会社員や公務員・会社員や公務員に扶養されている配偶者です(第3号の方が亡くなった場合)
ご自身の場合にどれが支給されるかは、次の5つのステップで確かめることができます。
遺族年金を確かめる5つのステップ
・STEP1 亡くなった方の「入口」はどちらか(短期要件・長期要件)【遺族厚生年金】
・STEP2 18歳の年度末までのお子さんがいるか【遺族基礎年金】
・STEP3 残されたのは夫か妻か、そのときの年齢は【遺族厚生年金】
・STEP4 残された方は、65歳の前か後か【遺族厚生年金】
・STEP5 およその額を出す【遺族厚生年金】
※1階の遺族基礎年金はSTEP2、2階の遺族厚生年金はSTEP1・STEP3〜5で確かめます。
STEP1|亡くなった方の「入口」は2つ(短期要件・長期要件)【遺族厚生年金】
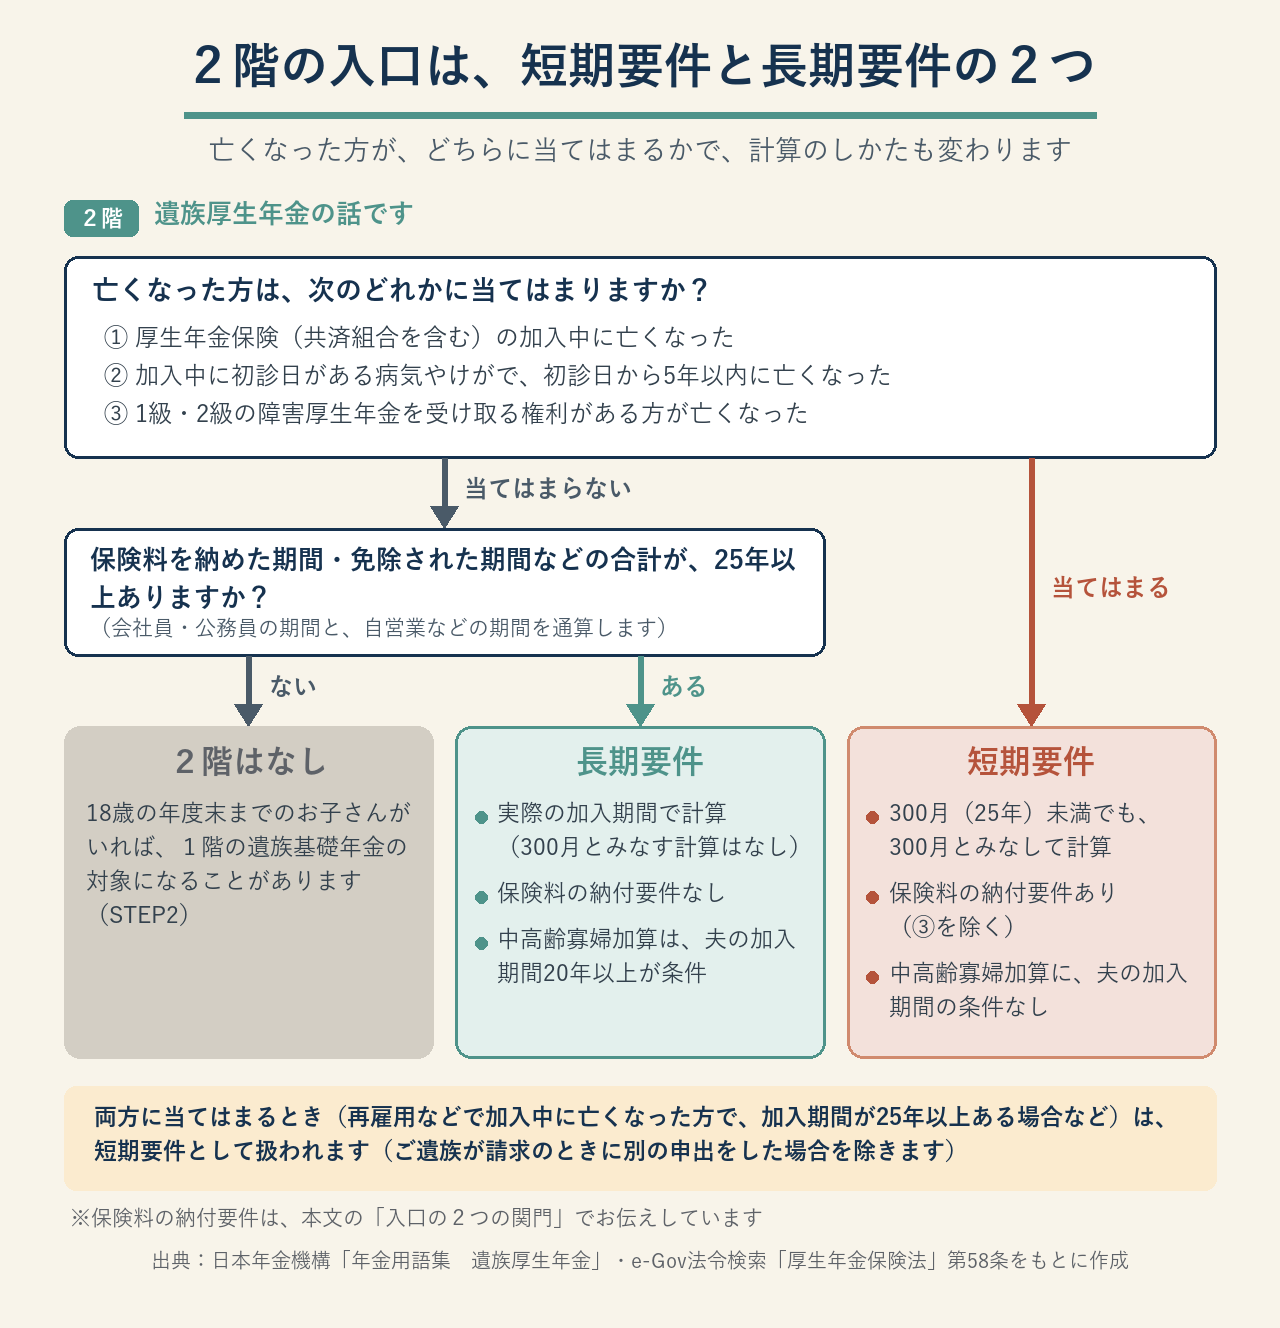
2階の遺族厚生年金は、亡くなった方が次のどちらかに当てはまるときに対象になります(1階の遺族基礎年金の要件は、STEP2でお伝えします)。日本年金機構の年金用語集では、前者を「短期要件」、後者を「長期要件」と呼んでいます(法令上の用語ではありません)。
短期要件と長期要件の違い
| 短期要件 | 長期要件 | |
|---|---|---|
| どんなとき | ①厚生年金保険(共済組合を含む)の加入中に亡くなった ②加入中に初診日がある病気やけがが原因で、加入をやめたあと(退職後など)初診日から5年以内に亡くなった ③1級・2級の障害厚生年金を受け取る権利がある方が亡くなった |
保険料を納めた期間・免除された期間などを合わせた期間が25年以上ある方が亡くなった |
| 保険料の納付要件 | ①②にはあり(③の1級・2級の障害厚生年金の場合はなし) | なし |
| 加入期間が300月(25年)未満のとき | 300月とみなして計算 | 実際の加入期間で計算 |
| 中高齢寡婦加算の加入期間の条件 | なし | 亡くなった夫の厚生年金保険の加入期間が20年以上 (公務員の期間と民間の期間は通算) |
※長期要件の場合、計算に使う乗率は、亡くなった方の生年月日によって異なります。
※再雇用などで加入中に亡くなった方で加入期間が25年以上ある場合のように、短期要件と長期要件の両方に当てはまるときは、短期要件として扱われます(ご遺族が請求のときに別の申出をした場合を除きます。厚生年金保険法第58条第2項)。
※保険料の納付要件は、入口の2つの関門でお伝えします。
https://www.nenkin.go.jp/service/yougo/agyo/izokukousei.html
(出典:日本年金機構「年金用語集 遺族厚生年金」)
https://laws.e-gov.go.jp/law/329AC0000000115
(出典:e-Gov法令検索「厚生年金保険法」第58条)
いま自営業の方でも、2階が支給されることがあります
「いまは自営業なので、家族に支給されるのは1階部分の遺族基礎年金のみ」と考えがちですが、そうとは限りません。過去に会社員や公務員として厚生年金保険に加入していた期間があり、自営業の期間(国民年金)も含めて、保険料を納めた期間・免除された期間などを合わせて25年以上あれば、長期要件として遺族厚生年金の対象になります。
25年は、会社員や公務員だった期間と、自営業の期間を通算して数えます。
ただし、この場合の金額は、会社員や公務員として厚生年金保険に加入していた実際の期間の分だけで計算されます(300月とみなす計算は使われません)。そのため、会社員や公務員だった期間が短いほど、金額は小さくなります。
老齢年金の「10年」とは違い、長期要件は「25年」です
老齢年金は、1階の老齢基礎年金も2階の老齢厚生年金も、保険料を納めた期間などが10年以上あれば受け取ることができます。一方で、遺族年金を実際の加入期間の長さで受け取るための要件は、2階の遺族厚生年金(長期要件)も1階の遺族基礎年金も25年です(1階は、18歳の年度末までのお子さんがいることが前提です)。
日本年金機構の年金用語集にも「老齢年金とは異なり、10年の資格期間ではないことにご注意ください」と書かれています。
亡くなった方が公務員・私立学校の教職員だった場合
2015年(平成27年)10月に、共済年金は厚生年金に統一されました。そのため、公務員や私立学校の教職員だった方が亡くなった場合、ご遺族に支給されるのは「遺族厚生年金」です。計算の方法も、会社員の方と同じです。
公務員・私立学校の教職員だった方のご家族が知っておきたいこと
・2015年9月以前に受給権(年金を受け取る権利)が発生した遺族共済年金は、統一後も共済組合が引き続き扱っています
・公務員などとして共済組合に加入していた期間と、会社員として厚生年金保険に加入していた期間の両方がある方が亡くなった場合、長期要件では、それぞれの加入期間から計算した額が、日本年金機構と共済組合から別々に支給されます(短期要件の場合は、どちらか1か所からまとめて支給されます)
・2015年9月以前に共済組合に加入していた期間があり、一定の条件を満たす場合は、経過的職域加算額という給付が、共済組合から別に支給されます(STEP5でお伝えします)
https://www.nenkin.go.jp/service/jukyu/seido/kyotsu/joho/ichigenka/20150917.html
(出典:日本年金機構「被用者の年金制度の一元化」)
STEP2|18歳の年度末までのお子さんがいるか【遺族基礎年金】
1階の遺族基礎年金を受け取れるのは、亡くなった方の「子」のいる配偶者(その子と生計を同じくしていた方)か、「子」本人です。
ここでいう「子」は、18歳になった年度の3月31日までの方です(障害等級1級・2級の状態にある場合は20歳未満)。遺族基礎年金には男女の差がなく、夫でも妻でも、要件を満たせば支給されます。
※亡くなった方の側にも要件があります。加入中に亡くなった場合、以前加入していた60歳以上65歳未満の方が日本国内に住んでいて亡くなった場合、保険料を納めた期間などが25年以上ある方が亡くなった場合などです。加入中などに亡くなった場合は、保険料の納付要件もあります。
※ここでいう「加入」や「保険料を納めた期間」には、自営業などの国民年金の期間だけでなく、会社員や公務員として厚生年金保険に加入していた期間も含めて数えます(厚生年金保険に加入している方は、原則として、国民年金の第2号被保険者でもあるためです)。
遺族基礎年金の額(令和8年度)
| 受け取るご家族 | 年額 | 月あたり |
|---|---|---|
| 配偶者+子1人 | 1,091,100円 | 約9.1万円 |
| 配偶者+子2人 | 1,334,900円 | 約11.1万円 |
| 配偶者+子3人 | 1,416,200円 | 約11.8万円 |
| 18歳の年度末までの子がいない配偶者 | 支給されません | |
※基本額847,300円に、子の加算(1人目・2人目は各243,800円、3人目以降は各81,300円)を足した額です。
※昭和31年4月1日以前に生まれた方の基本額は844,900円です。
お子さんが18歳の年度末を過ぎると、1階部分の遺族基礎年金の支給は終わります。
お子さんが独立したあとのご家庭では、2階の遺族厚生年金が中心になります。
※金額は、日本年金機構「遺族年金ガイド 令和8年度版」によります(リンクはSTEP4に掲載しています)。
STEP3|残されたのは夫か妻か、そのときの年齢は【遺族厚生年金】
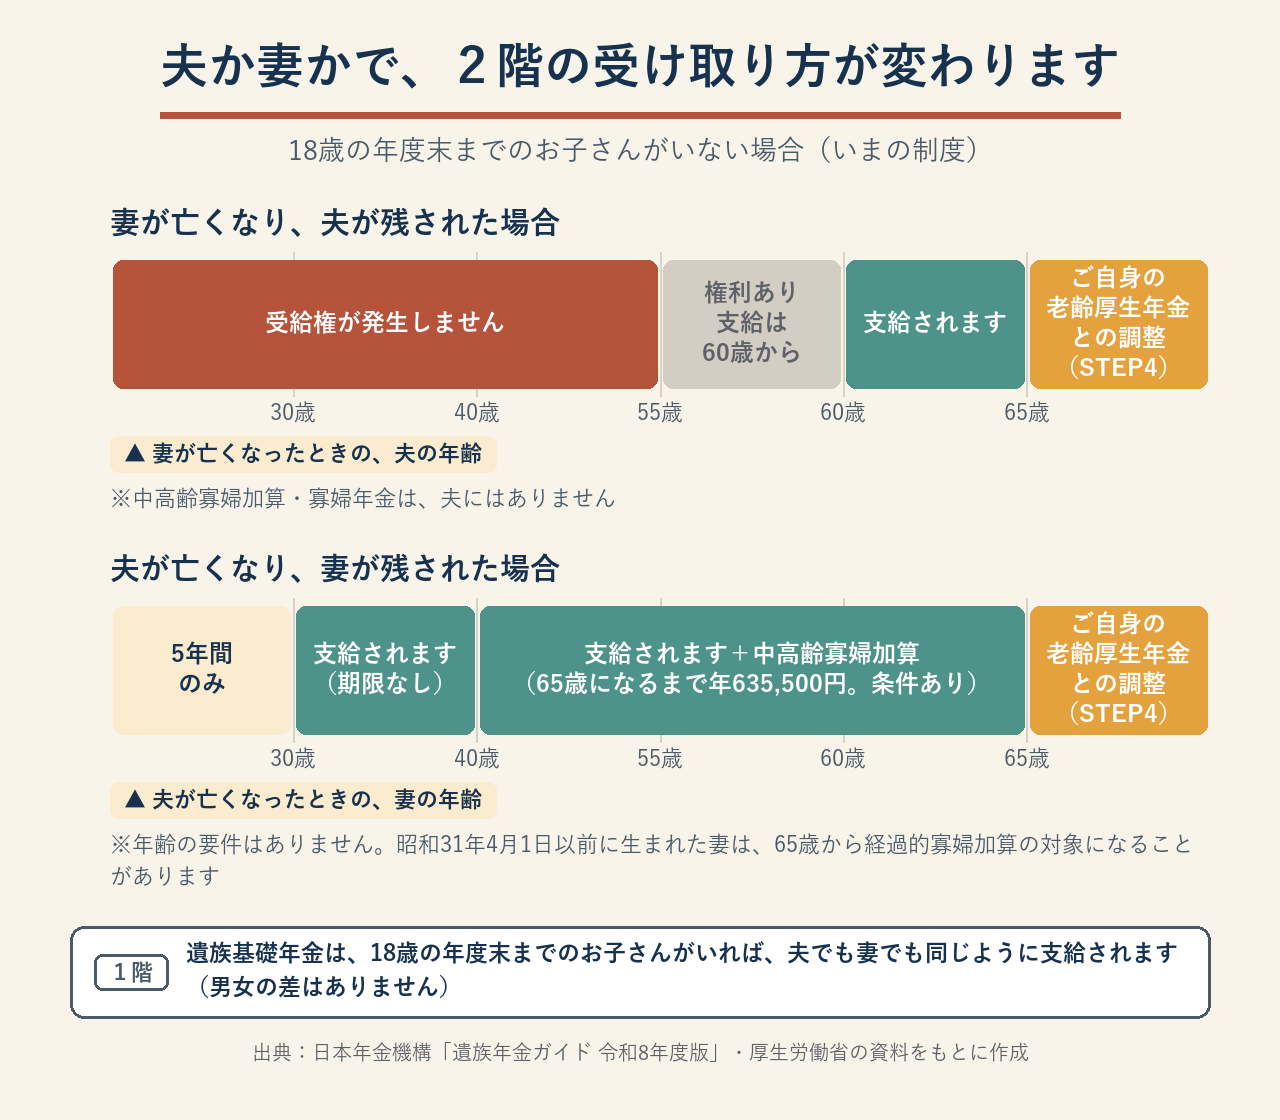
2階の遺族厚生年金には、残されたのが夫か妻かで、受け取れる条件に違いがあります。
夫か妻かで変わるもの(いまの制度)
| 妻 が残された場合 | 夫 が残された場合 | |
|---|---|---|
| 1階: 遺族基礎年金 |
残された方の年齢の要件なし・男女の差なし (18歳の年度末までのお子さんがいることが条件です) |
|
| 2階: 遺族厚生年金 |
残された方の 年齢の要件なし(※1) |
妻が亡くなった当時に55歳以上であることが要件 支給開始は60歳から(※2) |
| 中高齢寡婦加算 | 40歳から65歳になるまで、年635,500円(条件あり) | ありません |
| 寡婦年金 | 60歳から65歳になるまで(条件あり) | ありません |
※1 夫が亡くなった当時、30歳未満で遺族基礎年金を受け取れない(18歳の年度末までのお子さんがいない)妻の場合、遺族厚生年金の支給は5年間で終わります。
※2 夫が遺族基礎年金を受け取れる場合(18歳の年度末までのお子さんがいる場合)は、60歳になる前でも遺族厚生年金をあわせて受け取ることができます。
夫が残された場合の遺族厚生年金について、そのときの夫の年齢でさらに分類されます。
| 妻が亡くなったときの夫の年齢 | 遺族厚生年金 |
|---|---|
| 55歳未満 | 受給権が発生しません |
| 55歳以上 60歳未満 |
受給権は発生しますが、支給は60歳から(遺族基礎年金を受け取っている間は、60歳前でも支給されます) |
| 60歳以上 | 支給されます(65歳以降は、STEP4の調整があります) |
中高齢寡婦加算とは|40歳から65歳になるまでの妻への加算
中高齢寡婦加算は、次のいずれかに当たる妻が受け取る遺族厚生年金に、40歳から65歳になるまでの間、年635,500円(令和8年度)が加算されるものです。月あたりにすると、約5.3万円です。
中高齢寡婦加算の対象になる妻
・夫が亡くなったときに40歳以上65歳未満で、生計を同じくする子がいない妻
・遺族厚生年金と遺族基礎年金を受け取っていた「子のある妻」が、お子さんが18歳の年度末に達したために、遺族基礎年金を受け取れなくなった場合
※「子のある妻」は、40歳になった当時、お子さんがいて遺族基礎年金を受け取っていた妻に限ります。
※長期要件の場合は、亡くなった夫の厚生年金保険の加入期間が20年以上あることが条件です。
※2028年4月からは、新規に発生する加算の額が段階的に縮小されます(2028年4月からの見直しでお伝えします)。
お子さんが18歳の年度末を過ぎて遺族基礎年金が終わったあと、妻であれば、この中高齢寡婦加算に引き継がれる形になります。
「妻のみに適用される、遺族基礎年金に代わるもの」とご認識いただければと思います。一方で、妻を亡くした夫には、これに当たる加算はありません。
経過的寡婦加算とは|昭和31年4月1日以前に生まれた妻への、65歳からの加算
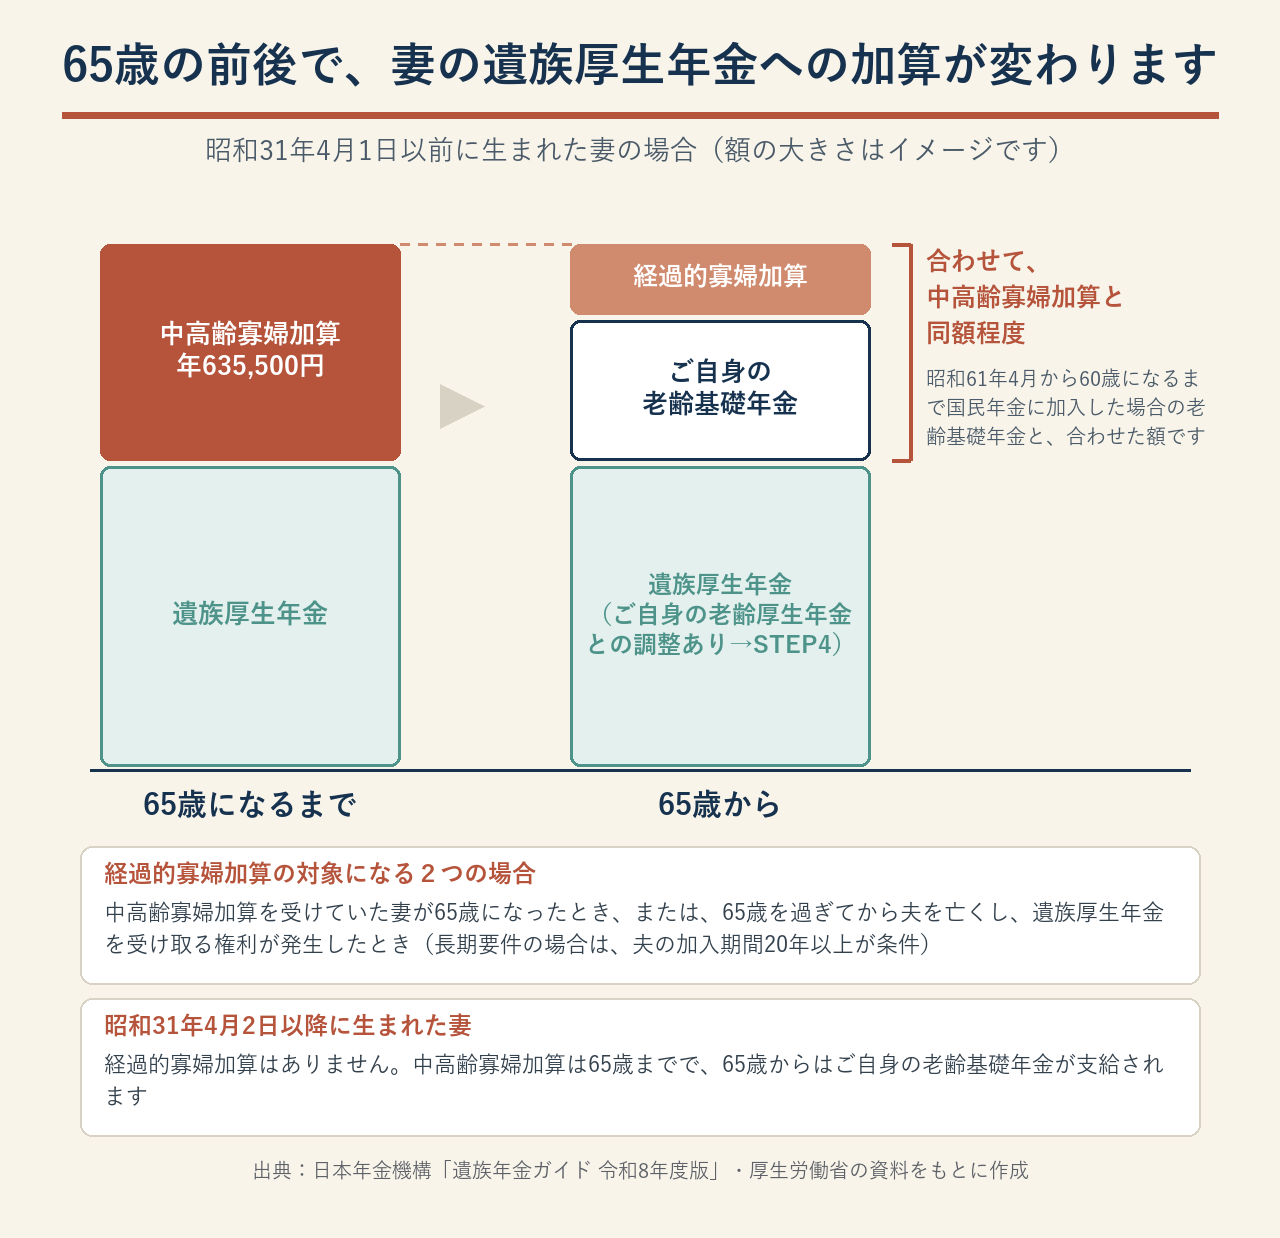
経過的寡婦加算は、昭和31年4月1日以前に生まれた妻の、65歳以降の遺族厚生年金に加算されるものです。中高齢寡婦加算(=遺族基礎年金に代わるもの)を受けていた方が65歳になった場合のほかに、65歳を過ぎてから夫を亡くした場合にも、対象になることがあります。
経過的寡婦加算の対象になる妻(昭和31年4月1日以前に生まれた妻)
・中高齢寡婦加算を受けていた妻(=18歳の年度末までのお子さんがいない妻)が、65歳になったとき
・65歳を過ぎてから夫を亡くし、遺族厚生年金を受け取る権利が発生したとき
(長期要件の場合は、亡くなった夫の厚生年金保険の加入期間が20年以上であることが条件)
※額は、生年月日によって異なります。
この加算がある理由は、厚生労働省の資料で次のように説明されています。
中高齢寡婦加算(=遺族基礎年金に代わるもの)は65歳までの加算で、65歳からはご自身の老齢基礎年金が支給されます。
ただ、昭和31年4月1日以前に生まれた妻の場合は、昭和61年4月から60歳になるまで国民年金に加入し続けたとしても、老齢基礎年金の額が中高齢寡婦加算を下回るため、65歳以降の遺族厚生年金に経過的寡婦加算が加算されます。日本年金機構も、この額を「昭和61年4月1日から60歳に達するまで国民年金に加入した場合の老齢基礎年金の額と合わせると、中高齢寡婦加算の額と同額程度となるよう決められています」と説明しています。
2026年の時点で、昭和31年4月1日以前に生まれた方は、おおむね70歳以上の方になります。
「寡婦年金」とは別の制度です
名前が似ていますが、
経過的寡婦加算は2階の遺族厚生年金に付く加算で、65歳から加算されます。
寡婦年金は1階の国民年金から支給される年金で、受け取れるのは60歳から65歳になるまでです(それでも残る受け皿でお伝えします)。
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html
(出典:日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」)
https://www.mhlw.go.jp/stf/shingi2/nenkin_20240730.html
(出典:厚生労働省ホームページ「第17回社会保障審議会年金部会」資料4「遺族年金制度等の見直しについて」)
STEP4|65歳を過ぎると、ご自身の老齢厚生年金が優先されます【遺族厚生年金】
残された方が65歳以上で、ご自身の老齢厚生年金を受け取る権利がある場合は、遺族厚生年金の支給のされ方が変わります。
1階にあたる国民年金より、65歳からご自身の老齢基礎年金が支給されますが、
STEP4でお伝えするのは、2階にあたる厚生年金保険または共済組合からのご自身の老齢厚生年金と、亡くなってしまった方の遺族厚生年金との関係です。
日本年金機構の遺族年金ガイドでは、次のように説明されています。
「65歳以上で老齢厚生年金を受け取る権利がある方は、老齢厚生年金は全額支給となり、遺族厚生年金は老齢厚生年金に相当する額が支給停止されます」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
(出典:日本年金機構「遺族年金ガイド 令和8年度版」)
つまり、亡くなってしまった方の遺族厚生年金と残された方ご自身の老齢厚生年金のどちらも支給対象となる場合、名目上優先されるのは老齢厚生年金であり、支給額が調整されるのは遺族厚生年金となります。
STEP3でご紹介した日本年金機構の「遺族厚生年金(受給要件・対象者・年金額)」のページでは、この仕組みは平成16年の年金制度改正によるもので、「自分自身が納めた保険料を年金額に反映させるため」と説明されています(それまでは、原則としてどちらか一方を選ぶ形でした)。
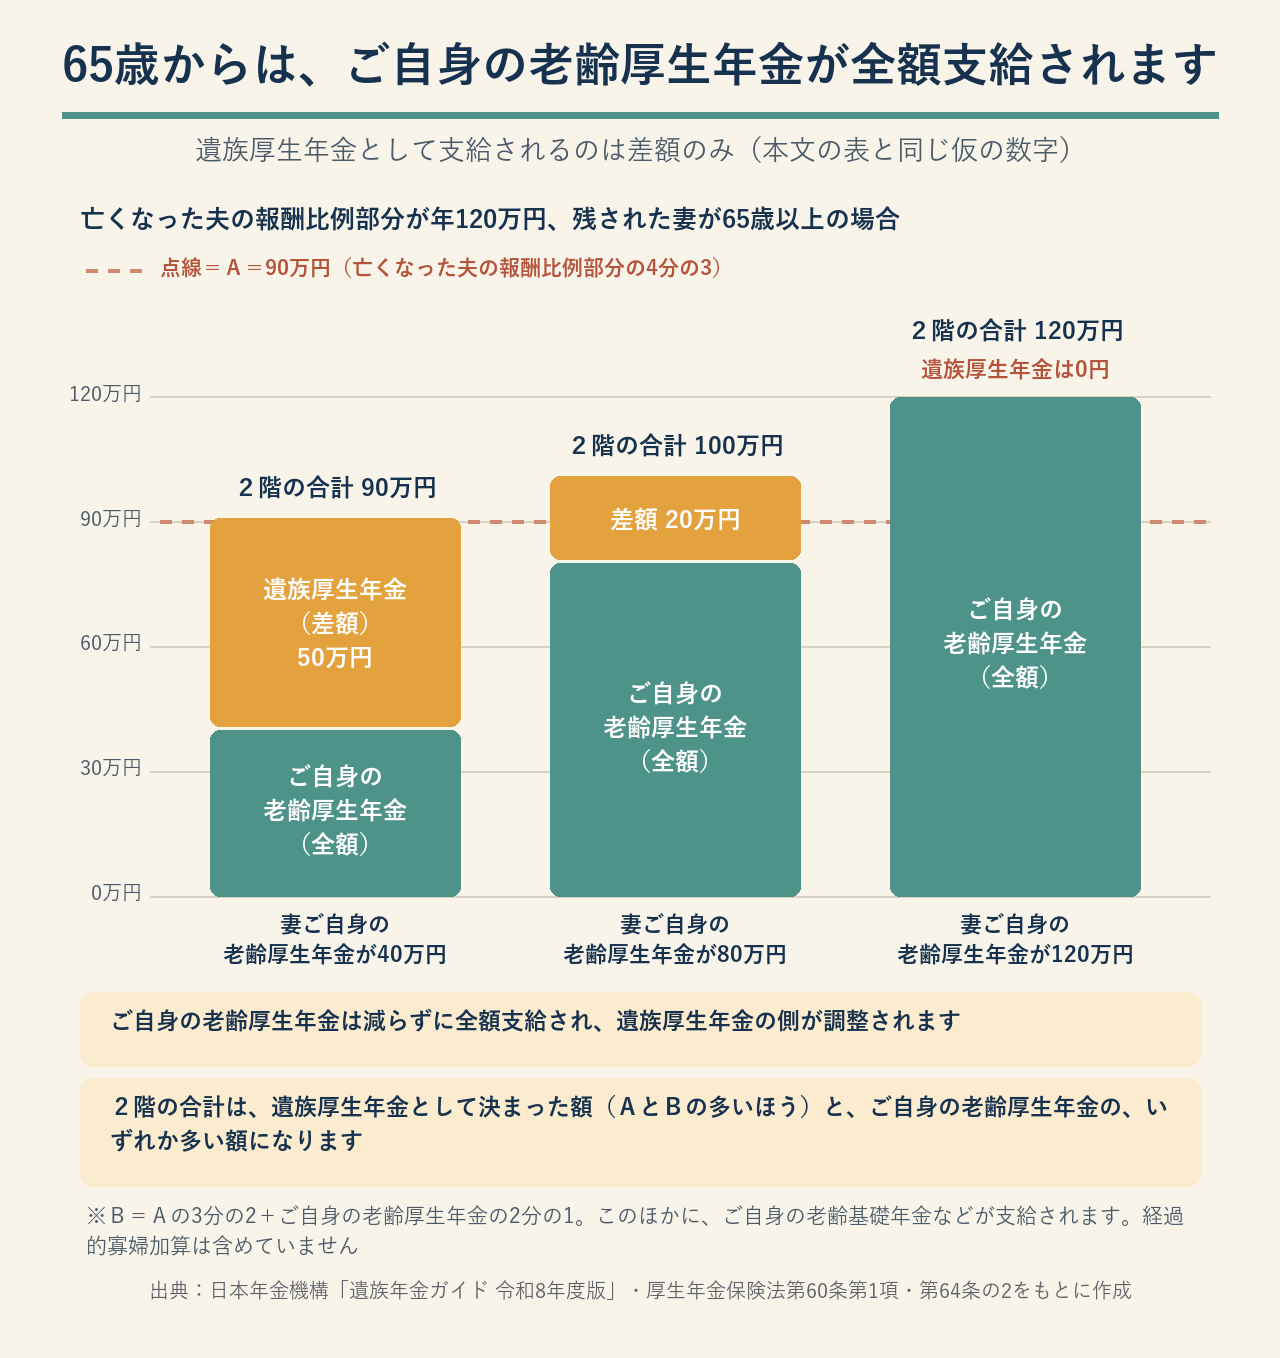
遺族厚生年金として決まった額がご自身の老齢厚生年金の額より大きい場合を考えてみましょう。遺族厚生年金として決まった額のうち、ご自身の老齢厚生年金と同じ額までは、ご自身の老齢厚生年金として受け取る形に置き換わります。すなわち、老齢厚生年金は全額支給という形となり、残りの差額分が遺族厚生年金として支給されます。
65歳以降の計算の順番(残された方が配偶者の場合)
① まず、遺族厚生年金の額を決めます
次のAとBのうち、多いほうが遺族厚生年金の額になります。
A:亡くなった方の報酬比例部分の4分の3
B:Aの3分の2 + 残された方ご自身の老齢厚生年金の2分の1
② 残された方ご自身の老齢厚生年金は全額支給されます(こちらが優先されます)
③ ①の額から、ご自身の老齢厚生年金に相当する額が支給停止されます
→ 遺族厚生年金として支給されるのは、差額のみです
→ ご自身の老齢厚生年金が①の額と同じか多い場合は、遺族厚生年金の全額が支給停止となります
※根拠は厚生年金保険法第60条第1項・第64条の2です。
数字で見ると、ご自身の老齢厚生年金が大きいほど、差額は小さくなります
仮の数字で計算してみます。亡くなった夫の報酬比例部分を年120万円とし、残された妻ご自身の老齢厚生年金が年40万円・80万円・120万円の場合です。
| 妻ご自身の老齢厚生年金(年額) (上記②) |
遺族厚生年金の額(AとBの多いほう) (上記①) |
遺族厚生年金として支給される額(年額) (上記③) |
2階の合計 (ご自身の分+遺族の分) |
|---|---|---|---|
| 40万円 | A 90万円 B 80万円 → 90万円 |
50万円 (月あたり約4.2万円) |
90万円 |
| 80万円 | A 90万円 B 100万円 → 100万円 |
20万円 (月あたり約1.7万円) |
100万円 |
| 120万円 | A 90万円 B 120万円 → 120万円 |
0円 (全額が支給停止) |
120万円 |
※説明のための仮の数字です。A=120万円×4分の3=90万円、B=90万円×3分の2+ご自身の老齢厚生年金×2分の1で計算しています。
※このほかに、ご自身の老齢基礎年金などが支給されます。経過的寡婦加算は含めていません。
表のとおり、ご自身の老齢厚生年金が大きいほど、遺族厚生年金として支給される額は小さくなり、場合によってはゼロになります。厚生年金保険や共済組合に長く加入してきた方ほど、この形になりやすいと考えることができます。
70歳以上で配偶者を亡くした場合も、考え方は同じです
65歳を過ぎていれば、70歳でも80歳でも、計算の順番は上と同じです。
70歳以上の方の場合は、あわせて次の点も確かめていただければと思います。
70歳以上で配偶者を亡くした場合に確かめたいこと
・妻が残された場合:昭和31年4月1日以前に生まれた方は、経過的寡婦加算の対象になることがあります
・亡くなった方が年金を受け取っていた場合:まだ受け取っていない分を、未支給年金として請求できます
・およその額:年金を受け取っている方のご家庭では、ねんきん定期便ではなく通知書の「基本額」を見ます
遺族年金が「ほとんど支給されない年」について、noteでも書いています
実際に私の家庭で起きたことや、ほとんど支給されないケースが起こり得る年を書き出す方法をまとめています。
遺族年金がほぼ支給されない年がある?子育てがひと段落した50代夫婦が書き出しておきたい「空白の年」4つ
STEP1〜4のまとめ
- 2階の遺族厚生年金の入口は、短期要件(加入中の死亡など)と長期要件(加入期間25年以上)の2つ。両方に当てはまるときは短期要件として扱われます
- 1階の遺族基礎年金は、18歳の年度末までのお子さんがいるご家庭のみ
- 夫が残された場合は、妻が亡くなったときの夫の年齢の55歳・60歳が区切り。中高齢寡婦加算・寡婦年金は妻が残された場合のみ
- 昭和31年4月1日以前に生まれた妻は、65歳以降、経過的寡婦加算の対象になることがあります
- 65歳を過ぎると、ご自身の老齢厚生年金が全額支給され、遺族厚生年金として支給されるのは差額のみ(2階の合計は、いずれか多い額)
入口の2つの関門|保険料の納付要件と、生計維持の要件
STEP1〜4に当てはまっていても、次の2つを満たしていないと、遺族年金の受給権そのものが発生しません(1階・2階とも共通です)。
関門①:亡くなった方の、保険料の納付要件
保険料の納付要件
亡くなった方が、亡くなる前までに、公的年金の保険料をどのくらい納めていたかを見る要件です。
○原則:亡くなった日の前日において、亡くなった月の前々月までの国民年金の加入期間のうち、保険料を納めた期間と免除された期間を合わせて3分の2以上あること(厚生年金保険・共済組合の加入期間は、納めた期間に含まれます)
○特例(期限つき):亡くなった日が令和18年(2036年)3月末日までで、亡くなった日に65歳未満であれば、直近1年間に保険料の未納がなければ満たします
原則は加入期間全体のうち3分の2以上を見るため、過去に未納の期間が長いと満たせないことがあります。特例は、直近1年間のみを見る、条件をゆるめた取り扱いで、期限が決められています。
※この特例は、昭和60年(1985年)の法改正の附則に、経過措置(期限つきの取り扱い)として定められているものです。期限は、2025年の年金制度改正法(令和7年法律第74号)により、令和8年(2026年)3月末日から令和18年(2036年)3月末日に延長されました。
※納付要件がかかるのは、STEP1の短期要件の①②(加入中の死亡など)と、遺族基礎年金の一部です。長期要件(加入期間が25年以上ある方)と、短期要件の③(1級・2級の障害厚生年金を受け取る権利がある方)には、納付要件はかかりません。
特例には期限があり、恒久的な仕組みではない点に注意が必要です。
https://laws.e-gov.go.jp/law/334AC0000000141
(出典:e-Gov法令検索「国民年金法」附則〔昭和60年法律第34号〕第20条)
関門②:生計維持の要件(年収850万円)
遺族年金を受け取るには、亡くなった方に生計を維持されていたことが必要です。
生計維持の要件
・亡くなった方と生計を同じくしていたこと
・前年の収入が850万円未満、または所得が655.5万円未満であること(どちらか一方を満たせば足ります)
※亡くなった時点で850万円以上でも、おおむね5年以内に、退職や廃業などで850万円未満になると認められる場合は、受け取ることができます。たとえば定年退職の場合は、定年が明記された就業規則などの書類で確かめられます(厚生労働省の資料)。
※「生計を同じくしていた」の判断は、配偶者・子の場合、住民票上同じ世帯であることや、住民票上の住所が同じであることなどを元にします。単身赴任・就学・病気療養などのやむを得ない事情で住所が別でも、生活費などの経済的な援助と、定期的な音信・訪問があれば認められます(厚生労働省の通知による。父母・孫・祖父母の場合は、基準が少し異なります)。
ここで個人的に注目していただきたいところがあります。この判定は、亡くなった時点での一回きりです。
厚生労働省の資料は、この要件を「権利発生要件」と呼び、「受給権が発生しなかった場合は、その後収入が下がっても、支給停止の解除と異なり、支給が開始される性質のものではない」と説明しています。反対に、受け取り始めたあとで収入が850万円以上になっても、そのことで支給が止まることはありません。
https://www.mhlw.go.jp/stf/shingi2/nenkin_20240730.html
(出典:厚生労働省ホームページ「第17回社会保障審議会年金部会」資料4「遺族年金制度等の見直しについて」)
STEP5|遺族厚生年金はいくら?ねんきん定期便・通知書から概算する
ここからは、2階の遺族厚生年金がおよそいくらになるかを出していきます(1階の遺族基礎年金は定額のため、STEP2の表で確かめられます)。
先にお伝えしておきたいことがあります。遺族年金を試算できる公的なツールは、現状では整備されていません。厚生労働省の「公的年金シミュレーター」は、利用上の留意事項で「遺族年金等は試算できません」としており、日本年金機構の「ねんきんネット」で試算できるのも老齢年金です。
https://www.mhlw.go.jp/stf/simulator_ryuui.html
(出典:厚生労働省ホームページ「公的年金シミュレーターの利用に当たってのご留意事項」)
そこでこの記事では、計算式ではなく、お手元の書類の1か所を見て、4分の3をかけるというシンプルな方法をお伝えします。
基本の考え方|老齢厚生年金の額×4分の3
日本年金機構は、STEP3でご紹介した「遺族厚生年金(受給要件・対象者・年金額)」のページで、「遺族厚生年金の年金額は、死亡した方の老齢厚生年金の報酬比例部分の4分の3の額となります」と説明しています。
つまり、亡くなった場合を考えたい方の「老齢厚生年金」の額が分かれば、およその見当がつきます。ご自身が亡くなった場合を考えるならご自身の書類、配偶者が亡くなった場合を考えるなら配偶者の書類を見ます。
どの書類を見るか|年金に加入中か、既に受け取っているかで変わります
見る書類と、見る欄
| 亡くなった場合を考えたい方 | 見る書類 | 見る欄 |
|---|---|---|
| 年金に加入中の方(会社員・自営業など) | ねんきん定期便 (毎年、誕生月に届きます) |
「3.」の老齢厚生年金 |
| 共済組合に加入中の方(公務員・私立学校の教職員) | 共済組合から届く ねんきん定期便 |
見方は共済組合にご確認いただければと思います |
| 年金を受け取っている方 | 年金額改定通知書(毎年1回届きます) | 厚生年金保険の「基本額」 |
| (お手元にあれば) | 年金決定通知書・ 支給額変更通知書 |
「基本となる年金額」 |
※ねんきん定期便は、1日生まれの方には誕生月の前月に届きます。
すでに年金を受け取っていて、いまは年金に加入していない方には、原則として、ねんきん定期便は届きません。
この場合は、年金額改定通知書などの通知書を見ます。
https://www.nenkin.go.jp/section/faq/nteikibin/teikibin/gaiyou/20140602-01.html
(出典:日本年金機構「『ねんきん定期便』は、どのような人に送っているのですか。」)
ねんきん定期便で見る場合|50歳以上と50歳未満で、中身が違います
ねんきん定期便の「3.」は、50歳以上の方と50歳未満の方で、載っている金額の意味が違います。
| ご年齢 | 定期便の見出し | 載っている額 | 4分の3をかけてよいか |
|---|---|---|---|
| 50歳以上 | 「3.老齢年金の種類と見込額(年額)」 | 60歳まで同じ条件で加入し続けた場合の見込額 | 使えます (やや多めに出ます) |
| 50歳未満 | 「3.これまでの加入実績に応じた年金額(年額)」 | これまで加入した分のみの額 | そのままでは使えません (大きく少なめに出ます) |
50歳未満の方の定期便には、これから60歳まで働く分が入っていません。また、在職中に亡くなった場合は、加入期間が300月(25年)未満でも300月とみなして計算されるため、若い方ほど、実際の遺族厚生年金は定期便から出した数字より多くなります。
定期便は、原則としてハガキ(35歳・45歳・59歳の方は封書)で届きます。「ねんきんネット」で郵送を止める登録をした方は、紙ではなく電子版で見る形になります。年金に加入中の方は、「ねんきんネット」でも同じ内容を確認できます(共済組合に加入中の方を除きます)。
https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/20150331-05.html
(出典:日本年金機構「大切なお知らせ、『ねんきん定期便』をお届けしています」)
年金を受け取っている方の場合|通知書の「基本額」を見ます
年金を受け取っている方には、毎年1回「年金額改定通知書」が届きます。厚生年金保険の欄は「基本額」「支給停止額」「年金額」の3行で、見ていただきたいのは「基本額」です。
「年金額」は、支給停止された分を差し引いたあとの数字です。年金額が決まったときや変わったときに届く「年金決定通知書・支給額変更通知書」がお手元にあれば、「基本となる年金額」の欄が、加給年金額や繰下げ・繰上げによる増減、支給停止額と分けて載っているので、より使いやすくなります。
通知書で見るときに確かめたいこと
・繰下げ受給で年金を増やしていた方:繰り下げにより増えた分は、遺族厚生年金には反映されません。通知書の額に4分の3をかけると、実際より多めになることがあります(年金決定通知書の「基本となる年金額」なら、増えた分は別の欄に分かれています。年金額改定通知書の「基本額」に含まれているかは、資料では示されていません)
・働きながら年金を受け取っていて、一部が止められていた方:「年金額」ではなく「基本額」をご覧いただければと思います。「年金額」に4分の3をかけると、少なめになります
・働いている間(厚生年金保険に加入中)に亡くなった場合:300月とみなす計算などにより、通知書から出した数字より多くなることがあります
※年金を受け取っている方は、「ねんきんネット」でも通知書を見ることができます。
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html
(出典:日本年金機構「年金の繰下げ受給」)
https://www.nenkin.go.jp/service/jukyu/tuutisyo/gakukaitei/0601-03.html
(出典:日本年金機構「年金額改定通知書」)
4分の3をかけるときの「ずれ」の向き
この方法は、あくまで桁を間違えないための目安です。次のような理由で、実際の額とずれが出ます。
| 理由 | 4分の3をかけて出した数字は、実際の額より |
|---|---|
| 50歳未満の定期便には、将来の加入分が入っていない | 小さく出る (差が大きい) |
| 在職中に亡くなった場合は、300月とみなして計算される | 小さく出る |
| 老齢厚生年金の額に、経過的加算や経過的職域加算額が含まれていることがある (遺族厚生年金の元になるのは報酬比例部分のみ) |
大きく出る (差が小さい) |
| 加給年金額は、遺族厚生年金の計算に入らない (見ている額に加給年金額が含まれている場合) |
大きく出る |
| 繰下げ受給で増えた分は、遺族厚生年金に反映されない | 大きく出る |
当てはまるものが複数あると、ずれが打ち消し合うこともあります。目安としては、50歳以上で加入を続けている方は、ずれが比較的小さく、使いやすいと考えることができます。一方、50歳未満の方は、実際の額は出した数字よりかなり多くなる向きです。正確な額は、年金事務所や共済組合でご確認いただく必要があります。
亡くなった場合を考えたい方が公務員・私立学校の教職員だった場合
共済組合の加入期間がある場合の注意
・2015年12月に送付された分から、ねんきん定期便には共済組合の加入記録と見込額も表示されています。4分の3をかける目安は、そのまま使えます
・ただし、「ねんきんネット」で見込額を試算するときは、共済組合の加入期間の報酬比例部分が計算に入りません。その部分は、日本年金機構から届くねんきん定期便で確かめるか、各共済組合に問い合わせる形になります。日本年金機構も「試算対象とならない報酬比例部分の年金見込額は、各共済へお問い合わせください」と案内しています
・2015年9月以前に共済組合の加入期間がある場合、一定の条件を満たすと、経過的職域加算額が、遺族厚生年金とは別に共済組合から支給されます。上の目安に含まれているかは資料で明示されていないため、正確な額は共済組合にご確認いただければと思います
・経過的職域加算額は、共済組合の資料によると、2025年10月以降に受給権が発生する場合、段階的に縮小されています
https://www.nenkin.go.jp/faq/n_net/kirokukakunin/kanyu/20150924.html
(出典:日本年金機構「『ねんきんネット』で共済組合の記録は確認できますか。」)
障害年金・老齢年金の見込みを知りたい場合
遺族年金とは違い、老齢年金と障害年金は、厚生労働省の「公的年金シミュレーター」で試算できます(障害年金は2026年4月から追加され、試験運用中です)。
https://www.mhlw.go.jp/stf/kouteki_nenkin_simulator.html
(出典:厚生労働省ホームページ「公的年金シミュレーター利用のご案内」)
計算式で確かめたい方へ
1階の遺族基礎年金は定額のため、計算式は使わず、STEP2の表で確かめられます。ここでは、2階の遺族厚生年金の式をご紹介します。
日本年金機構の遺族年金ガイドでは、遺族厚生年金の額(亡くなった方の報酬比例部分の4分の3)は、次の式で示されています。
(A+B)× 3/4
・A(平成15年3月以前の加入期間):平均標準報酬月額 × 7.125/1000 × 平成15年3月までの加入月数
・B(平成15年4月以降の加入期間):平均標準報酬額 × 5.481/1000 × 平成15年4月以降の加入月数
※平均標準報酬月額・平均標準報酬額は、過去の給与(平成15年4月以降は賞与も含みます)を現在の価値に直し、加入期間で平均した額です。おおまかには「これまでの給与を、月あたりにならした平均」と考えることができますが、ねんきん定期便や給与明細には載っておらず、ご自身で正確に出すのは難しいため、上の4分の3の方法で見当をつけていただければと思います。
※短期要件の場合、加入月数が300月未満のときは300月とみなして計算します。長期要件の場合、乗率は亡くなった方の生年月日によって異なります。
STEP5のまとめ
- 遺族年金を試算できる公的なツールは、いまのところありません
- 年金に加入中の方はねんきん定期便の「3.」の老齢厚生年金、年金を受け取っている方は年金額改定通知書の「基本額」に、4分の3をかけると見当がつきます
- 50歳未満の方の定期便は、そのままでは使えません(実際の額は、出した数字よりかなり多くなる向きです)
- 1階の遺族基礎年金は定額のため、STEP2の表で確かめられます
- 繰下げ受給で増えた分は反映されないなど、ずれがあるため、正確な額は年金事務所や共済組合でのご確認が必要です
遺族年金が支給されない・止まる11のケース
ここまでのステップを、「支給されない」「止まる」側から並べ直しておきます。ご家庭の状況によって、当てはまるものが変わります。
支給されない・止まる11のケース
| # | ケース | どうなるか |
|---|---|---|
| 1 | お子さんが18歳の年度末を過ぎている | 遺族基礎年金が支給されない |
| 2 | 亡くなった方が短期要件にも長期要件にも当てはまらず、18歳の年度末までのお子さんもいない | 遺族基礎年金・遺族厚生年金とも支給されない(死亡一時金などの対象になる場合があります) |
| 3 | 夫が残され、妻が亡くなった当時に55歳未満 | 遺族厚生年金の受給権が発生しない |
| 4 | 夫が残され、妻が亡くなった当時に55歳以上60歳未満 | 60歳になるまで支給停止(遺族基礎年金を受け取っている間は例外) |
| 5 | 残された方が65歳以上で、ご自身の老齢厚生年金が遺族厚生年金の額と同じか多い | 遺族厚生年金は全額が支給停止 |
| 6 | 夫が亡くなった当時に30歳未満で、遺族基礎年金を受け取れない妻 | 遺族厚生年金は5年で終わる |
| 7 | 受け取っている方が再婚した・養子になった(届出をしていない事実婚・事実上の養子縁組を含む。直系血族・直系姻族の養子になった場合を除く) | 受給権がなくなる |
| 8 | 亡くなった方が保険料の納付要件を満たしていない | 受給権が発生しない |
| 9 | 亡くなった時点で、残された方の収入が850万円以上(所得655.5万円以上) | 受給権が発生しない(あとから収入が下がっても始まらない。例外あり) |
| 10 | 9に当たる残された配偶者(親)と、お子さんが生計を同じくしている | お子さんの遺族基礎年金も支給停止(2028年4月から見直し) |
| 11 | 先の順位で受け取っていた方が、権利を失った | 父母・孫・祖父母には移らない |
ケース10|残された配偶者の収入が850万円以上だと、お子さんがいても遺族基礎年金は止まります
国民年金法第41条第2項は、お子さんに対する遺族基礎年金について、「生計を同じくするその子の父若しくは母があるときは、その間、その支給を停止する」と定めています。
そのため、残された配偶者(お子さんの親)の収入が850万円以上(所得655.5万円以上)で受給権が発生しない場合でも、お子さんがその親と生計を同じくしていれば、お子さんの遺族基礎年金も支給停止になります。世帯として、1階部分の遺族基礎年金は支給されない形になります。
一方で、遺族厚生年金は、配偶者に受給権がなければ、お子さんが受け取ることができます。この遺族基礎年金の支給停止の規定は、2028年4月から見直されることが決まっています。
https://www.mhlw.go.jp/stf/shingi2/nenkin_20241210.html
(出典:厚生労働省ホームページ「第23回社会保障審議会年金部会」資料3「遺族年金制度等の見直しについて②」)
ケース11|受け取る順位と、「次の方に移らない」仕組み
遺族厚生年金には受け取る順位があり、もっとも順位の高い方のみが受け取ります。
遺族厚生年金を受け取る順位
①子のある配偶者 ②子 ③子のない配偶者 ④父母 ⑤孫 ⑥祖父母
※日本年金機構の案内の順番です。法律上は、配偶者と子は同じ順位として扱われ、配偶者が受け取っている間は、子の分の支給が止められている形です(下でお伝えします)。
※夫・父母・祖父母が受け取るには、55歳以上であることが条件で、支給は60歳からです(夫が遺族基礎年金を受け取っている場合は、60歳前でも支給されます)。
労災保険の遺族補償年金には、先の順位の方が権利を失ったときに次の順位の方へ支給される「転給」の規定(労働者災害補償保険法第16条の4)があります。厚生年金保険の遺族厚生年金には、これに当たる規定がありません。
厚生年金保険法第59条第2項は、先の順位の方が受給権を取得した時点で、後の順位の方を「遺族厚生年金を受けることができる遺族としない」と定めています。
そのため、たとえば配偶者が受け取り始めたあとに再婚して権利を失っても(ケース7)、父母に移ることはありません。
ただし、お子さんは例外です。お子さんは配偶者と同じ順位で、配偶者が受け取っている間は支給が止められているのみのため、配偶者が権利を失うと、お子さんへの支給が始まります(18歳の年度末までなど、子の要件を満たしている間)。これは「転給」とは別の仕組みです。
それでも残る受け皿|死亡一時金・寡婦年金・未支給年金
遺族基礎年金も遺族厚生年金も支給されない場合でも、次の3つが残ることがあります。
遺族年金以外の受け皿
| 制度 | どんなとき | 確かめておきたいこと |
|---|---|---|
| 死亡一時金 120,000円〜320,000円 |
国民年金の第1号被保険者として保険料を36月以上納めた方が、老齢基礎年金・障害基礎年金を受け取らずに亡くなり、ご遺族が遺族基礎年金を受けられないとき | 数えるのは第1号被保険者としての納付月数のみ。ずっと会社員・公務員だった方には支給されません。請求期限は、亡くなった日の翌日から2年 |
| 寡婦年金 | 国民年金の第1号被保険者としての期間(納付+免除)が10年以上ある夫が亡くなり、夫に生計を維持されていた、婚姻期間10年以上の65歳未満の妻(ほかにも条件があります) | 支給されるのは60歳から65歳になるまで。死亡一時金とは、どちらか一方を選ぶ形です |
| 未支給年金 | 老齢年金や障害年金を受け取っていた方が亡くなったとき | 遺族年金の要件とは関係なく、生計を同じくしていたご家族が請求できます。年金を受け取る前に亡くなった場合は発生しません |
※死亡一時金は、納めた月数に応じて6段階です。付加保険料を36月以上納めていた場合は8,500円が加算されます。
※寡婦年金の額は、夫の第1号被保険者期間から老齢基礎年金の計算方法で出した額の4分の3です。
※未支給年金を請求できるのは、亡くなった方と生計を同じくしていた配偶者・子・父母・孫・祖父母・兄弟姉妹、またはこれら以外の三親等内の親族です。
それぞれ、次のような性格の給付です。
- 死亡一時金:国民年金の第1号被保険者として保険料を納めた方が、年金を受け取らずに亡くなった場合に、ご遺族に一度のみ支給されるもの
- 寡婦年金:夫が国民年金の第1号被保険者として納めた期間をもとに計算した額を、妻が60歳から65歳になるまで受け取るもの
- 未支給年金:年金は後払いのため、年金を受け取っていた方が亡くなると残る「まだ受け取っていない分」
70歳以上で配偶者を亡くした場合などは、未支給年金の請求もあわせて確かめていただければと思います。
扶養されていた配偶者(第3号被保険者)が亡くなった場合
会社員や公務員の方に扶養されていた配偶者(国民年金の第3号被保険者)が亡くなった場合は、次のようになります。
| 亡くなった方 | 遺族基礎年金 | 遺族厚生年金 | 寡婦年金 | 死亡一時金 |
|---|---|---|---|---|
| 第1号(自営業など) | ○(18歳の年度末までの子がいれば) | 過去の厚生年金保険の期間があり、加入期間が25年以上なら○ | ○(要件を満たす妻) | ○(36月以上) |
| 第2号(会社員・公務員) | ○(同上) | ○(短期要件)※ | × | ×(第1号の期間があれば別) |
| 第3号(扶養されていた配偶者) | ○(同上) | 過去の厚生年金保険の期間があり、加入期間が25年以上なら○ | × | × |
※加入期間が25年以上ある方は長期要件にも当たりますが、両方に当てはまるときは、短期要件として扱われます(STEP1)。
第3号被保険者の期間は、保険料を納めた期間として扱われるため、納付要件で不利になることはありません。一方で、寡婦年金と死亡一時金は、第1号被保険者としての期間のみを数えるため、第3号被保険者の方が亡くなった場合は対象になりません。
2028年4月からの見直し|いまとの違い
2025年6月に公布された年金制度改正法(令和7年法律第74号)により、遺族年金は2028年4月1日から見直されます。2026年9月の時点では、まだ施行前です。以下は、厚生労働省の資料によるものです。
いまと2028年4月からの違い(18歳の年度末までの子がいない配偶者)
| 残された方、およびその置かれた状況 | いま | 2028年4月から |
|---|---|---|
| 妻 | 30歳未満で死別:5年間の有期給付 30歳以上で死別:無期給付 |
有期給付の対象が40歳未満に引き上げられ、そこから20年かけて段階的に60歳未満まで広がる 60歳以上で死別:無期給付(いまと同じ) |
| 夫 | 55歳未満で死別:なし 55歳以上で死別:60歳から無期給付 |
60歳未満で死別:原則5年間の有期給付 60歳以上で死別:無期給付 |
| 5年間の有期給付の額 | 加算なし | 有期給付加算でいまの約1.3倍 死亡分割の制度も新設 |
| 5年が過ぎたあと | 5年で終了 | 障害の状態にある方・収入が十分でない方は継続給付 |
| 収入の要件(850万円) | あり | 有期給付として受け取る配偶者のみ廃止 |
| 中高齢寡婦加算 | 年635,500円(令和8年度) | 2028年4月以降に新しく発生する分から25年かけて縮小し、令和35年度(2053年度)に新規分が終了 |
| お子さんの遺族基礎年金の支給停止(ケース10) | あり | 見直し |
※18歳の年度末までのお子さんがいる場合は、お子さんがその年齢を超えるまで、いまの制度と同じです。
※すでに受け取り始めている中高齢寡婦加算の額は、その後も変わらず、65歳まで受け取れます(厚生労働省の資料)。
※表の年齢は、配偶者を亡くしたときの、残された方の年齢です。
この見直しには、両方の面があります。
男性にとっては、いまは55歳未満で妻を亡くすと遺族厚生年金がないところに、原則5年間の有期給付となり、支給が広がります。一方で、いまは55歳以上60歳未満で妻を亡くした場合に、60歳から期限なく受け取れる給付も、原則5年間の有期給付となり、こちらの状況では支給が狭まると捉えることができます。
女性にとっては、いまは30歳以上で夫を亡くすと期限なく受け取れる給付が、段階的に5年間の給付に変わっていく面があります。
見直しの影響を受けない方(厚生労働省の資料より)
・すでに遺族厚生年金を受け取っている方
・60歳以降に配偶者を亡くした方(遺族厚生年金の受給権が60歳以降に発生する方)
・2028年度に40歳以上になる女性(女性の有期給付の対象年齢は、2028年4月に40歳未満となり、そこから20年かけて段階的に引き上げられます)
・18歳の年度末までのお子さんがいる方(お子さんが18歳の年度末になるまでの給付の内容は、いまと同じ)
なお、なくなる収入の要件は、原則5年の有期給付として遺族厚生年金を受け取る配偶者の分のみです。生計を同じくしていたかどうかの要件や、遺族基礎年金の入口は変わりません。
https://www.mhlw.go.jp/stf/topics/bukyoku/soumu/houritu/217.html
(出典:厚生労働省ホームページ「第217回国会(令和7年常会)提出法律案」の「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」概要)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html
(出典:厚生労働省ホームページ「遺族厚生年金の見直しについて」/同ページ掲載の「遺族厚生年金の見直しに対して寄せられている指摘への考え方」)
よくある誤解を7つ、整理しておきます
ここまでの内容のうち、とくに誤解されやすいものをまとめておきます。
| よくある誤解 | 実際は | 誤解されやすい理由(と考えられるもの) |
|---|---|---|
| 残された家族であれば、誰にでも支給される | お子さんの年齢、夫か妻か、そのときの年齢、納付要件、生計維持の要件などで決まります | 1階と2階にわかれ、条件が複雑であることから、イメージで捉えられやすい |
| 遺族年金を受け取ると、自分の老齢厚生年金が減る | 65歳以降、ご自身の老齢厚生年金は全額支給され、調整されるのは遺族厚生年金の側です | 遺族厚生年金の側が支給停止になることが、「自分の年金が減る」と受け取られやすい |
| 自営業の方が亡くなると、支給されるのは1階の遺族基礎年金のみ | 過去の厚生年金保険の期間があり、加入期間の合計が25年以上あれば、2階の遺族厚生年金も対象になります | 亡くなった時点の働き方と解釈されやすい (長期要件は、過去の加入期間も含めて決まります) |
| 年金は10年納めていれば大丈夫 | 遺族年金を加入期間の長さで受け取るには、25年が必要です(1階・2階とも) | 老齢年金を受け取るための期間が10年のため、遺族年金も同じと解釈されやすい |
| 直近1年に未納がなければ、納付要件は大丈夫 | 令和18年3月末日までの特例で、亡くなった日に65歳未満であることが条件です | 特例の「直近1年」の部分のみが目立ち、期限と年齢の条件まで伝わりにくい |
| 2028年から、850万円の収入の要件がなくなる | なくなるのは、原則5年の有期給付として受け取る配偶者の分のみです | 見直しの中の「収入要件の廃止」という言葉が目に留まりやすく、対象が限られている点が伝わりにくい |
| 先の順位の方が権利を失ったら、次の順位の方に移る | 厚生年金保険には、この仕組み(転給)はありません(お子さんは例外的に支給が始まる場合があります) | 労災保険の遺族補償年金には転給があるため、混同しやすい |
手続きはどこに連絡する?|亡くなった方の働き方別の早見表
私自身の経験においても、最初にどこへ連絡すればよいか迷ってしまいました。亡くなった方の勤め先なのか、年金事務所なのか、共済組合なのか、市区町村なのか。
何が受給されるのか分からないときは
・まずは予約のうえ、年金事務所(または街角の年金相談センター)で相談するのが近道かと思います。年金の請求や受け取りについての窓口相談を受け付けていて、どの制度が当てはまりそうかも含めて相談できます
・予約の前に電話で聞いてみたいときは、ねんきんダイヤル(年金に関する一般的な相談)が窓口です
また、日本年金機構の「身近な方が亡くなったとき」のページを見ると、未支給年金・遺族基礎年金・遺族厚生年金・寡婦年金・死亡一時金の手続きの案内が、1ページにまとまっています。
https://www.nenkin.go.jp/service/scenebetsu/shibou.html
(出典:日本年金機構「身近な方が亡くなったとき」)
手続き・相談の窓口の早見表
| 手続き・知りたいこと | 窓口 |
|---|---|
| 会社員だった方の遺族厚生年金 | 年金事務所・街角の年金相談センター |
| 公務員・私立学校の教職員だった方の遺族厚生年金 | 年金事務所でも共済組合でも受け付けます(年金請求書は、最後に加入していた共済組合から郵送されます) |
| └ 年金額の決め方や、加入期間の中身を確かめたいとき | 加入していた共済組合に直接 |
| 遺族基礎年金のみを請求する場合 | お住まいの市区町村役場 |
| 死亡一時金・寡婦年金 | お住まいの市区町村役場(年金事務所・街角の年金相談センターでも手続きできます) |
| 亡くなった方が年金を受け取っていた場合(未支給年金) | 年金事務所へ郵送(電子申請も可能)(地方公務員共済組合の期間のみの方などは、加入していた地方公務員共済組合) |
| 電話で相談したいとき | ねんきんダイヤル(年金に関する一般的な相談) |
| 対面で相談したいとき | 予約のうえ、年金事務所・街角の年金相談センター |
勤め先がする手続きと、ご遺族がする請求は別です
亡くなった方が会社員だった場合、勤め先(事業主)がするのは、年金の加入をやめる手続き(被保険者資格喪失届)です。遺族年金を受け取るための請求は、ご遺族が行います。勤め先への連絡で、遺族年金の手続きまで済むものではない点に注意が必要です。
なお、公務員だった方の場合は、最後に加入していた共済組合から年金請求書が郵送されます。請求書が届いたあとの請求は、ご遺族が行う形です(2015年10月以降の公務員の期間も厚生年金ですが、請求書を送るのは共済組合で、請求は年金事務所でも共済組合でも受け付けます)。
会社員だった方の場合は、年金事務所に相談のうえ、ご遺族が請求します。
https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20150407-02.html
(出典:日本年金機構「従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き」)
年金を受け取っていた方が亡くなったとき
未支給年金と死亡届の確認
・未支給年金を受け取る場合は、「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」の提出が必要です
・未支給年金がない場合の「年金受給権者死亡届(報告書)」は、日本年金機構にマイナンバーが収録されていれば、原則として省略できます
・日本年金機構にマイナンバーが収録されていない場合は、「年金受給権者死亡届(報告書)」の提出が必要です。
※マイナンバーカードを持っているかどうかは関係なく、日本年金機構に番号が収録されているかで決まるため、分からないときは年金事務所でご確認いただければと思います
・提出が遅れると、年金を多く受け取りすぎることになり、あとから返すことになる場合があります。年金を受け取っていた方が亡くなったときは、すみやかに確かめていただければと思います
https://www.nenkin.go.jp/service/jukyu/tetsuduki/kyotsu/jukyu/20140731-01.html
(出典:日本年金機構「年金を受けている方が亡くなったとき」)
まずやっていただきたいこと
最後に、この記事を読み終えたあとに、まずやっていただきたいことをまとめます。
まずやっていただきたい5つのこと
① 老齢厚生年金の額を、1か所に絞って見る
- 年金に加入中の方 → 次にねんきん定期便が届く誕生月に、「3.」の老齢厚生年金(50歳未満の方は、将来の分が入っていない点に注意)
- 年金を受け取っている方 → 年金額改定通知書の、厚生年金保険の「基本額」
② 4分の3をかけて、STEP1〜4でご自身の場合を確かめる
- とくに、残された方が65歳以降になるかどうかを確かめていただければと思います
③ 足りない分がいくらかを出しておく
- いまの生活費と比べて、毎月いくら足りなくなりそうかを出しておくと、備え方を考える材料になります
④ ご家族と、働き方の経歴と連絡先を共有しておく
- 会社員・公務員・自営業だった期間と、加入していた共済組合の名前などを共有しておくと、連絡先の早見表のどこに当たるかがすぐ分かります(迷ったときは、予約のうえ年金事務所で相談できます)
⑤ ご家庭の区切りの年を書き出す
- お子さんが18歳の年度末を迎える年、ご夫婦それぞれが55歳・60歳・65歳になる年を西暦で書き出す方法は、noteの記事にまとめています
足りない分を概算するためのお手伝いツール
保険必要額シミュレーター(無料・登録不要)
③の「足りない分」を数字にしてみたい方のために、私が個人で作成した無料ツールをご用意しております。年齢・家族構成・毎月の生活費など7項目を入力いただくと、いま万一のことがあった場合の、遺族年金などを差し引いた「毎月の不足額」「必要保障額」を概算できます。
入力いただいた内容はサーバーには送信されず、ブラウザの中だけで処理されます。特定の保険商品をおすすめするものではありません。
※ツールの遺族年金は、いま亡くなった場合の概算です。夫が受け取る場合の年齢の要件や、自営業の方の過去の厚生年金保険の期間(長期要件)などは簡略化しており、この記事でお伝えした65歳以降の調整も計算に含めていません。計算の前提は、ツール内の「計算の根拠・前提・出典」のページに掲載しています。
まとめ|遺族年金は、年齢の区切りで支給のされ方が変わります
ここまで、遺族年金の全体像から、およその額の出し方、手続きの連絡先までを整理してきました。最後に要点をまとめます。
この記事の要点
○遺族年金の全体像
- 1階の遺族基礎年金(お子さんの年齢で決まる)と、2階の遺族厚生年金(亡くなった方の加入状況と、残された方が誰かで決まる)
○5つのステップ
- STEP1 入口は短期要件(加入中の死亡など)と長期要件(加入期間25年以上)。両方なら短期要件
- STEP2 1階は、18歳の年度末までのお子さんがいるご家庭のみ
- STEP3 夫が残された場合は55歳・60歳が区切り。中高齢寡婦加算・寡婦年金は妻のみ。昭和31年4月1日以前に生まれた妻は、65歳以降に経過的寡婦加算
- STEP4 65歳以降は、ご自身の老齢厚生年金が全額支給され、遺族厚生年金として支給されるのは差額のみ(2階の合計は、いずれか多い額)
- STEP5 定期便の「3.」または通知書の「基本額」に4分の3をかけて、見当をつける
○入口の2つの関門
- 保険料の納付要件(特例は令和18年3月末日まで)と、生計維持の要件(850万円・亡くなった時点の一回きり)
○支給されない・止まる11のケースと、残る受け皿
- 残された配偶者の収入が850万円以上だと、お子さんがいても遺族基礎年金は止まる/厚生年金保険に転給はない
- 死亡一時金・寡婦年金は第1号被保険者の期間のみ。未支給年金は遺族年金の要件と関係なく請求できる
○2028年4月からの見直し
- 60歳未満で配偶者を亡くした子のない配偶者は、男女とも原則5年の有期給付の方向へ。中高齢寡婦加算は新しく発生する分から25年かけて縮小
○よくある誤解
- ご自身の老齢厚生年金は全額支給される/自営業の方でも2階の遺族厚生年金が支給されることがある/加入期間の長さで受け取るには25年(老齢年金の10年とは別)
○手続きの連絡先と、まずやっていただきたいこと
- 勤め先の手続きと遺族年金の請求は別。何が受給できそうか分からないときは、まずは予約のうえ年金事務所で相談
- 老齢厚生年金の額を1か所に絞って見て、4分の3をかけるところから
遺族年金は、年齢の区切りで支給のされ方が変わります。とくに65歳を過ぎると、ご自身の老齢厚生年金が優先され、遺族厚生年金として支給されるのは差額のみになります。
制度の仕組みを知ったうえで、ご自身の書類の1か所を見ていただくことが、備え方を考える最初の一歩になるのではないかと思います。
この記事で役に立った点や分かりにくかった点は、noteの記事のコメント欄でお知らせいただけますと幸いです。いただいた内容をもとに、この記事を見直していきます。
あわせてお読みいただきたい記事
生命保険はいらない?公的保障で足りる部分と足りない3つの穴で判断する
ここまで長文を読んでくださり、ありがとうございました。
これからも皆さんの日々の生活が『より良く』なるような情報を発信していきます。
以上、ぐぅでした。
本記事に関する免責事項
本記事は、公的機関の公開情報をもとに、公的年金に関する一般的な情報をお伝えすることを目的としており、個別の年金の受給の可否や金額を判断するものではありません。個別のご判断にあたっては、年金事務所、加入していた共済組合、または社会保険労務士等の有資格専門家にご相談ください。記事内容を根拠とした自己判断によって生じた損害について、当サイトは一切の責任を負いかねますのでご容赦ください。
本文でご紹介した金額は令和8年度のもので、公的年金の額は年度ごとに改定されます。2028年4月からの見直しについては、施行までに内容が変わる可能性もありますので、最新の内容は厚生労働省および日本年金機構の公式情報をご確認ください。