- がん保険に入ったあとで、「こんなはずではなかった」と後悔しないか不安
- 保険会社のサイトは勧める内容が多く、実際に選んだ人が何を確かめたのかを知りたい
- 診断給付金のような、まとまったお金が本当に必要なのか分からない
がん保険は、同じような名前の保障でも、どんなときに・いくら支払われるかが商品によって違います。
パンフレットを見比べても、何を基準に選べばよいのか迷われる方も多いのではないでしょうか。
私は薬剤師とFP3級の資格取得を経て、医療やお金にかかわることについて、中立的・客観的な立場での考え方をお伝えできるのではないかと考え、情報発信をしております。保険商品を販売する立場にはありません。
私自身、がん保険を選んだときは、複数の保険のパンフレットや約款(ご契約のしおり)に目を通し、表にして比べました。
この記事では、そのときに確かめた10のことと、その理由を、公的な資料の数字とあわせて整理しました。
読み終えていただくと、がん保険を比べるときに「どこを・どの順番で確かめればよいか」を、ご自身で判断できる状態になるかと思います。
結論としては、「公的な保障で払える部分」「治療の中心に合った保障か」「もしものときに貯蓄で払えるか」の順に確かめたうえで、保険適用外の治療への保障や細かい条件を約款で比べるという整理になるかと思います。
まずは、ご自身の高額療養費のひと月の上限額を確かめるところから始めていただければと思います。
この記事の立場について
当サイトでは、保険商品や保険相談サービスの紹介・広告を一切掲載しておりません。
この記事は、私が確かめたことと考え方をお伝えするもので、特定の保険商品をおすすめするものではありません。
数年前に私が実際に加入する際に比べたときの内容です。会社名・商品名、保険料や給付額などの数字は書いておりません。保険の内容は、いまは変わっているかもしれません。
私が確かめた10のこと
がん保険を選んだとき、私が確かめたのは次の10の項目です。
比べるための項目のほとんどは、約款を見て確かめる必要がありました。
がん保険を選ぶときに確かめた10のこと
| 確かめたこと | 具体的に見たところ |
|---|---|
| ①入院の保障 | 入院の保障は要るか/先進医療を受けるときに入院するか |
| ②通院の保障 | 通院の保障は付いているか、どんなときに支払われるか |
| ③抗がん剤治療の給付 | 通算でいくらまで・何か月まで受け取れるか/ ホルモン剤による治療や、再発を防ぐための抗がん剤も対象か、給付の額は同じか |
| ④保険適用外の抗がん剤治療の給付 | 公的医療保険が使えない抗がん剤や、先進医療・患者申出療養で受ける抗がん剤治療も対象か、そのときの給付の額 |
| ⑤診断給付金 | 2回目以降も受け取れるか、その条件(入院が必要かなど)は何か/上皮内がんのときの扱い |
| ⑥手術の給付 | どの手術が対象か/予防を目的とした手術も対象か/入院が条件になっていないか |
| ⑦放射線治療の給付 | どの放射線治療が対象か |
| ⑧上皮内がん(初期段階のがん) | 対象になるか、給付の額は同じか |
| ⑨保険料の払込免除 | どんな状態で免除になるか/上皮内がんも対象か |
| ⑩先進医療の給付 | 通算の上限はいくらか/交通費や宿泊費も対象か |
※表の項目の名前を押すと、その項目の説明に移ります。各章の「表の◯」を押すと、この表に戻ります。
この10の項目を、
- 「公的な保障で払える部分」
- 「治療の中心に合った保障か」
- 「もしものときに貯蓄で払えるか」
の順に考えました。ここからは、その順番でお伝えします。そのあとに、⑥〜⑨の細かい条件をまとめています。
公的な保障で払える部分を確かめる
がん保険を比べる前に、公的医療保険でどこまで払えるのかを確かめます。
なお、この記事では、
健康保険などの公的な医療保険を「公的医療保険」、保険会社のがん保険などを「民間の保険」と書き分けます。
公的医療保険が使える治療を「保険診療」、使えない治療(先進医療・患者申出療養・自由診療など)を「保険適用外の治療」と呼びます。
保険適用外の治療は、保険診療と一緒に受けられるかどうかで、次の2つに分かれます。
- 先進医療・患者申出療養など
保険診療と一緒に受けられます(保険外併用療養)。
保険が使える診察や入院などの部分は、通常の保険診療と同じ自己負担(1割〜3割)になります。 - 自由診療
保険診療と一緒に受けられないため、本来は保険が使える診察や入院などの費用も含めて、原則として全額が自己負担になります。
https://ganjoho.jp/public/institution/backup/public_insurance.html
(出典:国立がん研究センター がん情報サービス「医療費の負担を軽くする公的制度」)
高額療養費制度について(ひと月の上限と、窓口での支払い)
保険診療の自己負担には、ひと月ごとの上限があります(高額療養費制度)。
マイナ保険証を使えば、病院の窓口で払う額も、手続きなしでこの上限までになります。
年収およそ370万〜770万円の方(70歳未満)であれば、ひと月の上限は
「85,800円+(医療費−286,000円)×1%」
で、医療費が100万円かかった月でも約9万3千円です。
※この上限額は、2026年8月〜2027年7月の額です。2027年8月からは、所得の区分がさらに細かく分かれます。
ただし、ひと月の上限は、次の3つの単位ごとに数えます。
ひと月の上限の数え方
・ひと月(1日から末日まで)ごと
入院が月をまたぐと、窓口での支払いは、月ごとにそれぞれ上限額までになります(上限が2か月分になります)。
・医療機関ごと
同じ月に2つ以上の医療機関にかかると、窓口での支払いは、医療機関ごとに、それぞれ上限額までになります(窓口では、ほかの医療機関の分と合算されません)。同じ病院でも、医科と歯科は別に数えます。
・入院と外来は別
同じ月・同じ病院でも、入院と外来の両方があると、窓口での支払いは、入院と外来それぞれで上限額までになります(窓口では合算されません)。
※医療機関ごとや、入院と外来で分かれて支払った分は、同じ月の分を合わせて上限額を超えていれば、条件を満たすと、あとで加入している健康保険に申請して、超えた分が戻ります(70歳未満の方は、医療機関ごと・入院と外来ごとに、ひと月の自己負担が21,000円以上のものが合算の対象です)。月をまたいだ場合は、月ごとに上限額まで支払います。
それでも、保険診療の範囲では、診断の直後に100万円単位のお金を一度に求められる仕組みにはなっていません。
マイナ保険証を使わない場合は、加入している健康保険に申請して「限度額適用認定証」を受け取り、窓口に出すと、支払いが上限までになります。
認定証は申請した月の分からしか使えないため、入院や高額な治療が決まったら、早めに申請していただければと思います。
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
(出典:厚生労働省ホームページ「高額療養費制度を利用される皆さまへ」)
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/001/index.html
(出典:全国健康保険協会「限度額適用認定証」)
2026年8月からの高額療養費制度(1年間の上限・「あとで戻る」仕組み)
2026年8月から、1年間(8月〜翌年7月)の自己負担にも上限ができました。
年収およそ370万〜770万円の方は53万円です。
ただし、これは「あとで戻る」仕組みです。
53万円を超えた分も、いったんは窓口で払い、あとから加入している健康保険に申請して戻してもらいます。
戻ってくるまでの間は、毎月の上限までの額を払い続けられるお金が、手元に必要です。
(出典:厚生労働省ホームページ「高額療養費制度を利用される皆さまへ」に掲載の「高額療養費制度の見直しについて(リーフレット)」)
民間の保険の給付金との関係
私が最初に確かめたのは、高額療養費と民間の保険の給付金を、別々に受け取れるかどうかでした。
高額療養費は、病院の窓口で払った自己負担の額をもとに計算されます。
民間の保険から受け取る給付金は、この計算には入りません。
一方、医療費控除では、民間保険から受け取った給付金などのうち、医療費を補うためのものは、その医療費から差し引いて計算します。
差し引くのは、その給付の目的となった医療費の金額までです。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
(出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」)
高額療養費の仕組みや、2027年8月からの区分の分かれ方は、こちらの記事でも整理しています。
公的な保障で足りる部分と、足りない部分について解説しています。
生命保険はいらない?公的保障で足りる部分と足りない3つの穴で判断する
生命保険はいらない?公的保障で足りる部分と足りない3つの穴で判断する
①②③:治療の中心に合った保障かを確かめる
次に、入院・通院・抗がん剤治療のうち、どの保障を重要視するかを考えます(表の①②③)。
①入院の保障・②通院の保障:薬物療法は、通院で受けることが多くなっている
国の患者調査では、がん(悪性新生物)で入院している人は減り、外来で受診している人は増えています。
調査日1日あたりで、2008年に外来が入院を上回り、
2023年は入院が約10.6万人、外来が約18.6万人でした。
ただ、この調査の外来には、検査や経過観察のための受診も含まれます。
「通院で抗がん剤治療を受ける人が増えた」とまでは、この数字からは言えません。
https://www.mhlw.go.jp/toukei/saikin/hw/kanja/10syoubyo/index.html
(出典:厚生労働省ホームページ「令和5年患者調査 傷病分類編(傷病別年次推移表)」)
そこで、治療そのものの形を、国立がん研究センターの資料で確かめました。
がんの主な治療には、手術・放射線治療・薬物療法の3つがあります。
このうち薬物療法(抗がん剤やホルモン剤などを使う治療)は、手術の前後に、再発を防いだり、がんを小さくしたりするために使われることがあるほか、がんが進んだ状態で見つかったときや、再発・転移したときにも使われます。
そして、薬物療法は、近年では入院せずに通院で受けることが多くなっています。
国のがん対策の計画でも、外来での薬物療法の拡大が進められてきたとされています。
https://ganjoho.jp/public/dia_tre/treatment/drug_therapy/index.html
(出典:国立がん研究センター がん情報サービス「薬物療法」)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000183313.html
(出典:厚生労働省ホームページ「がん対策推進基本計画」)
治療が続く期間にも違いがあります。
放射線治療も通院で受けることがほとんどですが、期間は1日から2か月程度とされています。
これに対して薬物療法は、たとえば大腸がんの手術のあとに再発を防ぐための治療では、6か月ほど続けるのが一般的とされています。がんが進んだ状態で見つかったときや再発したときには、効果があり副作用の問題がなければ治療を続け、効かなくなれば別の薬に切りかえながら、長く続けることもあります。
https://ganjoho.jp/public/dia_tre/treatment/radiotherapy/rt_02.html
(出典:国立がん研究センター がん情報サービス「放射線治療の実際」)
https://ganjoho.jp/public/cancer/colon/treatment.html
(出典:国立がん研究センター がん情報サービス「大腸がん(結腸がん・直腸がん) 治療」)
生命保険文化センターの資料でも、放射線治療や薬物療法など、通院での治療への給付を重視し、入院時の給付をなくしたタイプもあると紹介されています。
そこで私は、
薬物療法は通院が長く続き、費用が積み重なりやすい治療と考え、入院の保障よりも、抗がん剤治療に対する保障が重要と考えました。
なかでも、公的医療保険が使えない抗がん剤治療の部分を手厚くすることにしました。
入院と通院の保障については、次のことを確かめました。
①入院の保障・②通院の保障で、確かめたこと
・①入院の保障
入院の保障は要るか/先進医療を受けるときに入院するか
・②通院の保障
通院の保障は付いているか、どんなときに支払われるか
③抗がん剤治療の給付:何が「所定」に入るかを、約款で確かめる
抗がん剤の給付は、「所定の抗がん剤治療」を受けたときに支払われます。
何が「所定」に入るかは、約款で決まっています。
私は、抗がん剤治療の給付について、約款で次のことを確かめました。
③抗がん剤治療の給付で、約款で確かめたこと
・対象に入る治療
手術のあとに再発を防ぐために使う抗がん剤や、ホルモン剤による治療も対象に入るか
・受け取れる範囲
通算でいくらまで・通算何か月まで受け取れるか
・給付の額
ホルモン剤による治療のときも給付の額が同じか
https://www.jili.or.jp/knows_learns/kind/main/34.html
(出典:公益財団法人 生命保険文化センター「がん保険」)
https://www.jili.or.jp/files/consul/consultation_manual_all.pdf
(出典:公益財団法人 生命保険文化センター「生命保険・相談マニュアル」)
④⑩:公的医療保険が使えない治療の保障は、約款を並べて比べる
保険適用外の治療への備えについても、約款を並べて比べます(表の④⑩)。
先進医療・患者申出療養の保障は、特約で備えておく
先進医療は、国(厚生労働大臣)が定めた医療技術を、決められた条件を満たして届け出た病院で受ける場合に限られます(2026年9月現在で71種類)。
患者申出療養は、患者さんの申出をもとに、国の会議で安全性や有効性を確かめたうえで、実施できるかが決まります。
先進医療の特約では、治療を受けた時点で先進医療として定められた医療技術でなければ、給付は受けられません。
これまでの記事でもお伝えしてきたとおり、私は、先進医療・患者申出療養を受けたときの保障は、がん保険で備えておきたい必要最低限の保障の一つと考えています。
そのうえで、先進医療については、特約で備える形が合っていると考えました。理由は次の3つです。
先進医療を特約で備える形が合っていると考えた理由
- 費用が大きくなりうる
技術によっては、1件あたり数百万円になります(このあとの「かかった費用に応じて支払われるか(実損払い)、決まった額か(定額払い)」でお伝えします)。
確率は低くても、かかったときの負担が大きいものに備えることが、保険の役割と考えています。 - 範囲が決まっていて、費用の見当がつく
国が定めた技術を、届け出た病院で受けるときに限られ、国が技術ごとの費用の実績を公表しています。 - 特約の給付が、その形に合っている
先進医療の特約は、技術料と同じ額を、通算500万〜2,000万円を上限に支払うものが一般的とされています。費用の大きい技術でも、1件あたりの平均は、この上限の範囲に収まっています。
患者申出療養も、国の会議で認められた医療を、その医療ごとに国に認められた病院で受けるときに限られ、国が費用の実績を公表しています。
国の実績報告(2024年7月〜2025年6月)では、保険が使えない部分の費用が、1件あたり100万円を超える技術もありました。ただ、先進医療と比べると実施の件数が少なく(同じ期間で5種類・182件)、申出をもとに、新しい医療や受けられる病院が加わることもあります。
患者申出療養については、④保険適用外の抗がん剤の保障で、患者申出療養で受ける抗がん剤治療も対象になるかを確かめました。先進医療の特約で、患者申出療養も対象になるかも、約款で確かめる点です。
一方で、自由診療は、国が範囲を定めた医療ではなく、費用を国がまとめた統計も見当たらないため、先進医療のように費用の見当をつけることは難しいと考えられます。
私が「治療の中心に合った保障かを確かめる」の章で、公的医療保険が使えない抗がん剤治療(表の④)の保障を手厚くすることにしたのは、このように費用の見当がつきにくいことも理由の一つです。
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/sensiniryo/index.html
(出典:厚生労働省ホームページ「先進医療の概要について」)
https://www.mhlw.go.jp/moushideryouyou/
(出典:厚生労働省ホームページ「患者申出療養制度」)
https://www.mhlw.go.jp/topics/bukyoku/isei/kanja/kikan02.html
(出典:厚生労働省ホームページ「患者申出療養を実施している医療機関の一覧」)
https://www.mhlw.go.jp/stf/shingi2/0000203222_00068.html
(出典:厚生労働省ホームページ「第63回患者申出療養評価会議」資料「患者申出療養の実績報告について」「令和7年(令和6年7月1日~令和7年6月30日)の患者申出療養の費用」)
https://www.jili.or.jp/knows_learns/kind/special/9262.html
(出典:公益財団法人 生命保険文化センター「先進医療特約」)
かかった費用に応じて支払われるか(実損払い)、決まった額か(定額払い)
保険適用外の治療は、費用の幅がとても大きいです。
たとえば先進医療では、国の実績報告(2024年7月〜2025年6月)で、陽子線治療の技術料の総額を件数で割ると1件あたり約278万円、重粒子線治療は約319万円でした。
一方で、先進医療には、この実績報告の時点(2025年6月30日)で73種類の技術があり、数百万円になるのは一部の技術です。すべての技術を合わせると、総額を患者数で割って、1人あたり約6万円です。
自由診療については、費用を国がまとめた統計は見当たりません。
決まった額が支払われる保障は、費用がその額を超えたら、超えた分は自分で払うことになります。
そこで私は、保険適用外の治療の保障について、「かかった費用に応じて支払われるのか、決まった額が支払われるのか」「上限はいくらか」を確かめました。
なお、保険適用外の治療の多くは、効果がまだ確かめられていない段階にあります。
費用の大きさが、効き目の大きさを表すものではない点には、注意が必要かと思います。
https://www.mhlw.go.jp/stf/shingi2/0000205617_00111.html
(出典:厚生労働省ホームページ「第149回先進医療会議」資料「令和7年6月30日時点における先進医療に係る費用」)
④:保険適用外の抗がん剤は、どの薬が対象になるかを約款で確かめる
公的医療保険が使えない抗がん剤治療への保障では、「どの薬・どの治療が対象になるか」を、保険会社が約款で決めています。
いまは変わっているかもしれませんが、私ががん保険を検討した当時の約款では、
米国食品医薬品局(FDA)や欧州医薬品庁(EMA)が承認した薬をもとに対象を決めているものが複数ありました。
一方で、がん診療連携拠点病院などで治療を受けたときに限る、と決めているものもありました。
どちらがよいかではなく、「自分が受けるかもしれない治療が、その決め方で対象に入るか」を確かめました。
がん診療連携拠点病院などの指定は3年ごとに更新されるため、「治療を受ける時点で指定されているか」も、確かめる点になります。
あわせて、この保障の給付の額・支払われ方・回数と、対象の範囲も、約款で確かめました。
④保険適用外の抗がん剤治療の給付で、約款で確かめたこと
・給付の額
公的医療保険が使えない抗がん剤を使ったときに、給付の額がどう変わるか
・支払われ方
かかった費用に応じて支払われるか(実損払い)、決まった額か(定額払い)
・受け取れる回数と上限
1回きりか、通算で何か月まで・いくらまで受け取れるか
・先進医療・患者申出療養
先進医療や患者申出療養で受ける抗がん剤治療も対象になるか
対象に入るかどうかは、次のように確かめることができます。
対象に入るかの確かめ方
加入の前に
約款(ご契約のしおり)の「対象となる薬(治療)」の定義を読み、分からない点は申込みの前に保険会社に問い合わせます。
たとえば、次のように具体的に聞くと、答えが分かりやすくなるかと思います。
- 日本で承認されているが、そのがんには使えない薬(適応外の使い方)は対象か
- 日本で承認されていない薬は対象か
- 治験・先進医療・患者申出療養で使う薬は対象か
- 飲み薬のみの治療や、ホルモン剤による治療も対象か
- 拠点病院以外で治療を受けた場合は対象か
治療を受ける前に
担当医に、使う薬の名前と、その治療が保険診療・先進医療・患者申出療養・治験・自由診療のどれに当たるかを確かめます。
薬の名前が分かれば、日本で承認されている薬か、どんながんに承認されているかは、PMDAの「医療用医薬品 添付文書等情報検索」で、添付文書の「効能又は効果」から確かめられます。
ただし、添付文書は医療関係者向けに書かれていて、使える条件が別の欄に書かれていることもあるため、読み方が分からないときは、担当医や薬剤師にお尋ねいただくのが確実かと思います。
そのうえで、給付の対象になりそうかを保険会社に問い合わせ、見通しを聞いておくとよいかと思います。実際に支払われるかは、請求のときに、書類と約款にもとづいて判断されます。
※検索で見つからなくても、日本で承認されていない薬とは限りません(名前の違いや、掲載されていない場合があります)。
https://www.jili.or.jp/knows_learns/basic/point/18.html
(出典:公益財団法人 生命保険文化センター「保険契約時のポイント」)
https://ganjoho.jp/public/institution/backup/public_insurance.html
(出典:国立がん研究センター がん情報サービス「医療費の負担を軽くする公的制度」)
https://www.pmda.go.jp/PmdaSearch/iyakuSearch/
(出典:独立行政法人 医薬品医療機器総合機構「医療用医薬品 添付文書等情報検索」)
https://www.jili.or.jp/seikyutebiki/1report.html
(出典:公益財団法人 生命保険文化センター「保険金・給付金の請求から受取りまでの手引」)
⑩:先進医療の特約は、通算の上限・支払われ方・回数を約款で確かめる
先進医療の特約は、保険期間を通じて受け取れる額の合計に上限がある(通算500万〜2,000万円が一般的)とされ、技術料とは別に一時金を受け取れるものもあります。給付や一時金を何回まで受け取れるか(1回きりか)も、約款で確かめる点です。
先進医療の給付についても、約款で次のことを確かめました。
⑩先進医療の給付で、約款で確かめたこと
・通算の上限
通算の上限はいくらか
・支払われ方
技術料と同じ額が支払われるか(かかった費用に応じて支払われるか)
・交通費・宿泊費
交通費や宿泊費も対象か
https://www.jili.or.jp/knows_learns/kind/special/9262.html
(出典:公益財団法人 生命保険文化センター「先進医療特約」)
約款で確かめる点は、こちらの記事に6つにまとめています。
自由診療特約・先進医療特約を比べるときに、約款で確かめる6つの点を解説しています。
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる(自由診療編)
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる(自由診療編)
⑤:診断給付金|まとまったお金は、どんなときに要るのか
診断給付金は、がんと診断されたときに受け取れる給付金です(表の⑤)。
一般的には「はじめて」がんと診断確定されたときに支払われ、
1回のみのものと、複数回受け取れるものがあります。
私は、診断給付金について、約款で次のことを確かめました。
⑤診断給付金で、約款で確かめたこと
・受け取れる回数
2回目以降も受け取れるか、その条件(入院が必要かなど)は何か
・上皮内がん
上皮内がんのときの扱い
私が考えたのは、「診断の直後に、まとまったお金が要るのか」という点です。
そこで、診断から治療が続くあいだに手元に確保する必要性がありそうなお金を、公的に示されている数字で整理しました。
手元に要りそうなお金(1つの例)
| 手元に確保する必要性がありそうなお金 | 公的に示されている数字 | 注意 |
|---|---|---|
| 保険診療の自己負担 | ひと月の上限: 85,800円+(医療費−286,000円)×1%(医療費100万円の月で92,940円)。 直近12か月で4回目からは44,400円。8月〜翌年7月の合計が53万円を超えた分は、あとで戻る |
窓口の支払いを上限までにするには、マイナ保険証などが必要。 上限は月ごと・医療機関ごと ・入院と外来は別に数える。 1年間(8月〜翌年7月)の上限の53万円を超えた分も、いったんは窓口で払い、あとで戻る |
| 高額療養費の上限の計算に入らない費用(自分で払うお金) | 入院中の食事代:1食550円(1日3食まで)。 差額ベッド代:希望した場合のみ、1人室の平均で1日8,710円(病院によって50円〜385,000円) |
通院の交通費、診断書などの文書料、医療用ウィッグなどは、公的な金額の統計がありません |
| 収入が減る分 | 傷病手当金: (直近12か月の標準報酬月額〔毎月の給与をもとに決まる額〕の平均÷30)×3分の2を、休んだ日数分。 休み始めて4日目から、通算1年6か月まで |
働けなかった期間のあとで申請して受け取る(後払い)。 有給休暇を使っている間は支給されない。 自営業(国民健康保険)には原則ない |
※年収およそ370万〜770万円・70歳未満・会社員の、1つの例です(2026年8月〜2027年7月)。所得の区分・年齢・加入している健康保険によって変わります。2027年8月からは、所得の区分がさらに細かく分かれます。
※金額を合計していないのは、交通費など公的な統計のない費用があり、治療の期間や内容でも大きく変わるためです。
※食事代は2026年6月から、差額ベッド代は2025年8月1日現在の数字です。
https://ganjoho.jp/public/institution/backup/index.html
(出典:国立がん研究センター がん情報サービス「がんとお金」)
https://www.kyoukaikenpo.or.jp/faq/benefit/002/index.html
(出典:全国健康保険協会「よくあるご質問 病気やケガで会社を休んだとき(傷病手当金)」)
実際にがんと診断された方の調査も確かめました。
国立がん研究センターの調査(2021年にがんと診断された18歳以上の方が対象)では、お金の負担が原因で、がんの治療を変更または断念したことが「ある」と答えた人は1.8%でした。
一方で、お金の負担が原因で生活に何らかの影響があった人は24.2%、およそ4人に1人です。
影響の中身として多く挙げられたのは「長く貯めてきた貯金を切り崩した」(16.5%)でした。
18〜39歳で診断された方に限ると、影響があった人は44.9%にのぼります。
また、診断されたときに収入のある仕事をしていた人(44.1%)のうち、治療のために休職・休業した人は53.4%、退職・廃業した人は19.4%でした。
※回答した方の平均年齢は68.9歳で、働く世代に限った数字ではありません。
https://www.ncc.go.jp/jp/information/pr_release/2025/0703_1/index.html
(出典:国立がん研究センター「令和5年度患者体験調査結果報告」)
この表と調査から、私は、診断の直後に大きなお金を一度に求められるというより、
「治療が続くあいだの毎月の医療費(ひと月の上限額まで)と、収入が減るあいだの生活費を、貯蓄で払い続けられるか」が分かれ目になるのではないかと考えました。
「2人に1人」を、いまの年齢で読み直す
がん保険の話では、「日本人の2人に1人ががんになる」という数字をよく見かけます。
私は、いまの年齢から10年後・20年後にがんになる割合はどのくらいなのかを、国立がん研究センターの「累積罹患リスク」で確かめました。
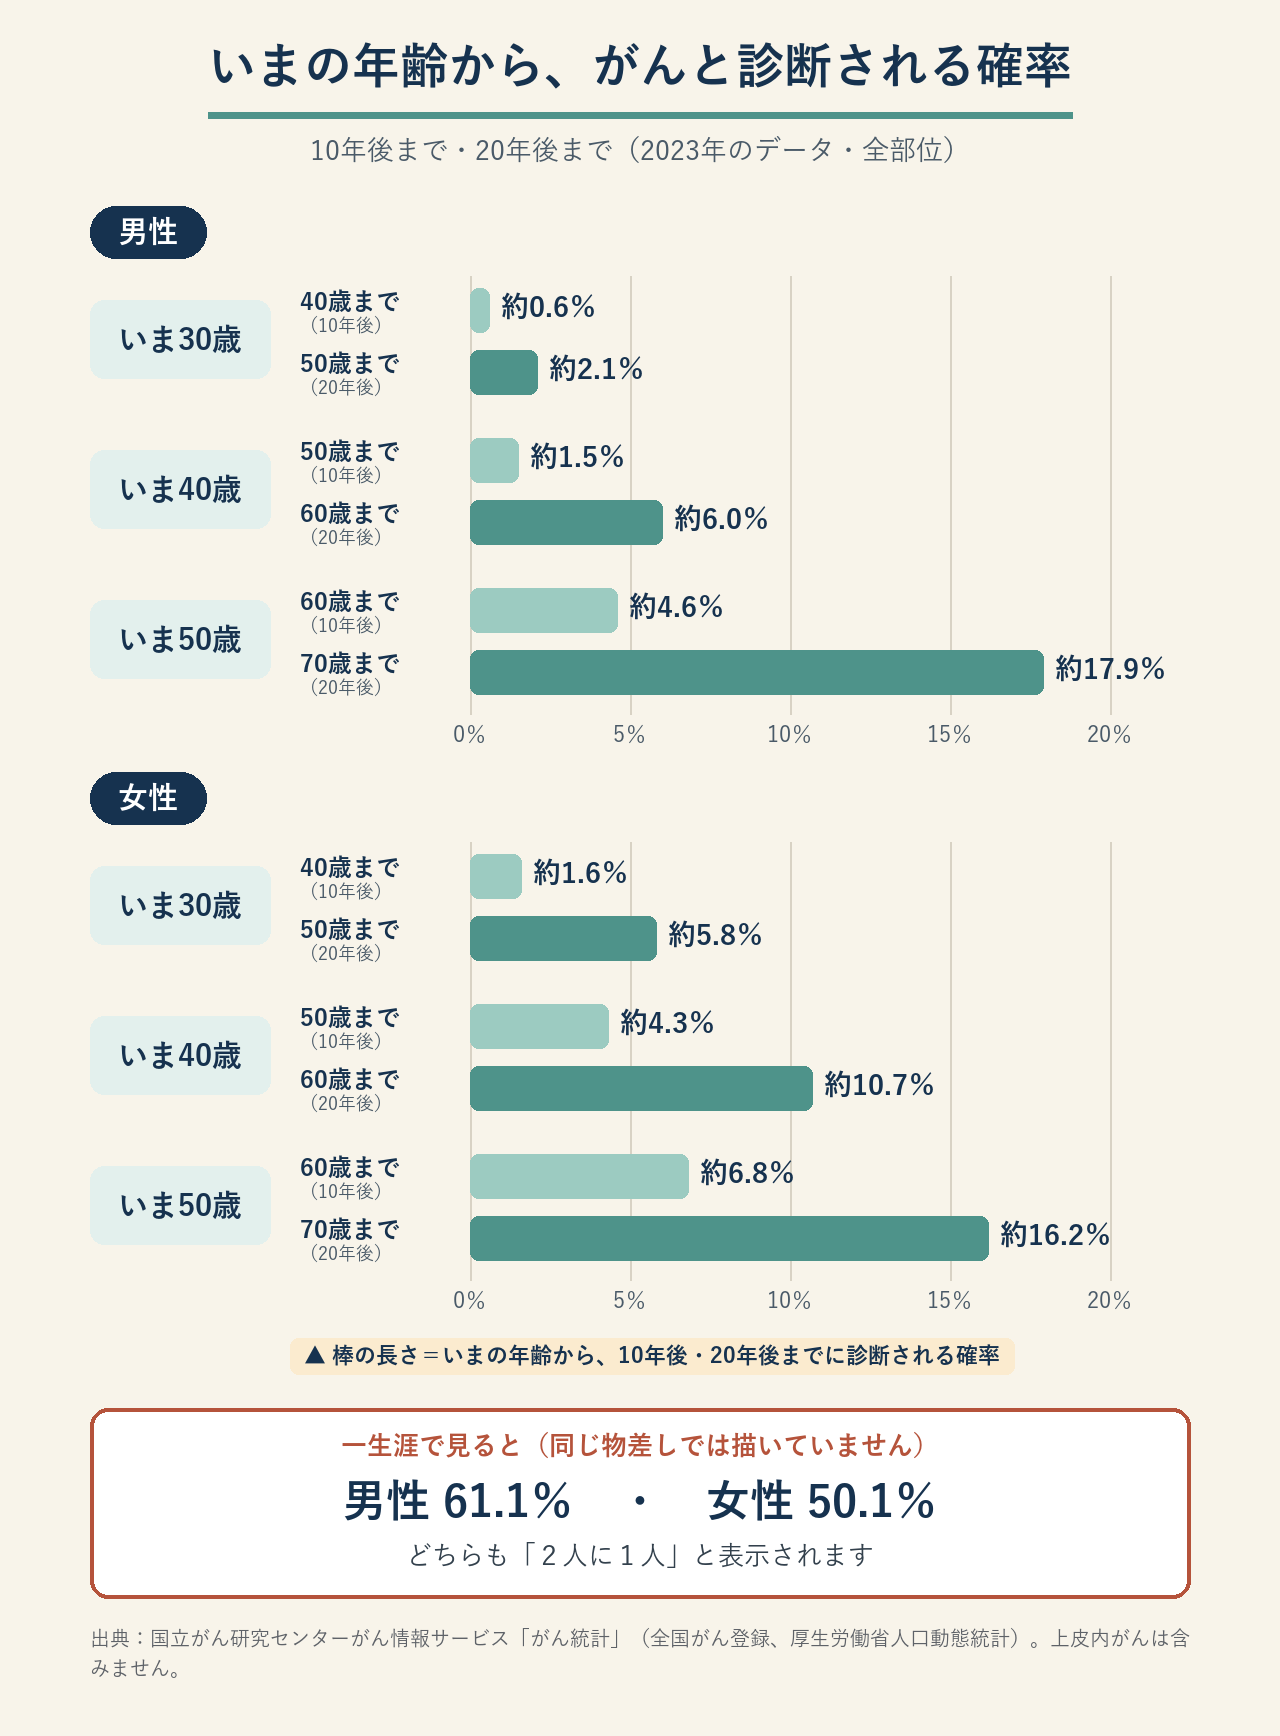
たとえば、いま40歳の男性が50歳になるまでに何処かしらのがんと診断される確率は約1.5%、60歳になるまでは約6%です(2023年のデータにもとづく計算)。
「2人に1人」は診断される確率の一生涯の合計で、ある年齢からの10年後・20年後などのように、範囲を区切ると想像しているより低くなります。
なお、この数字には上皮内がんは含まれていません。
「累積罹患リスク」の出し方(5つの手順)
がん情報サービスは、信頼性の高い情報が網羅されており、がん治療全般に関する情報源として最初に目を通しておくべきサイトの一つであることは間違いありませんが、
一方で、情報量が膨大で、多くのアイコンやリンクが並んでおり、迷ってしまうことが多々あります。限られた時間の中で情報を把握しきれないことも考えられます。
次の道順であれば、条件が選ばれた状態で開きます。
累積罹患リスクを確認する道すじ
1.がん情報サービスの「最新がん統計」を開く
2.「2.がんの罹患」の「がんの罹患について詳しく見る」を開く
3.「3)がんに罹患する確率~累積罹患リスク」の表の下にある「元データ:累積罹患リスク(グラフデータベース)」を押す
4.条件が選ばれた状態で開くので、下にある「データを表示」を押す
5.表の行が「いまの年齢」、列が「その年齢になるまでに」です(「50歳」の列は「50歳になるまでに」の意味です)
※「データを表示」は別のタブで開きます。何も出ないときは、ブラウザのポップアップの設定をご確認いただければと思います。
※「丸め」は、最初から選ばれている「85歳以上丸め」のままで大丈夫です。
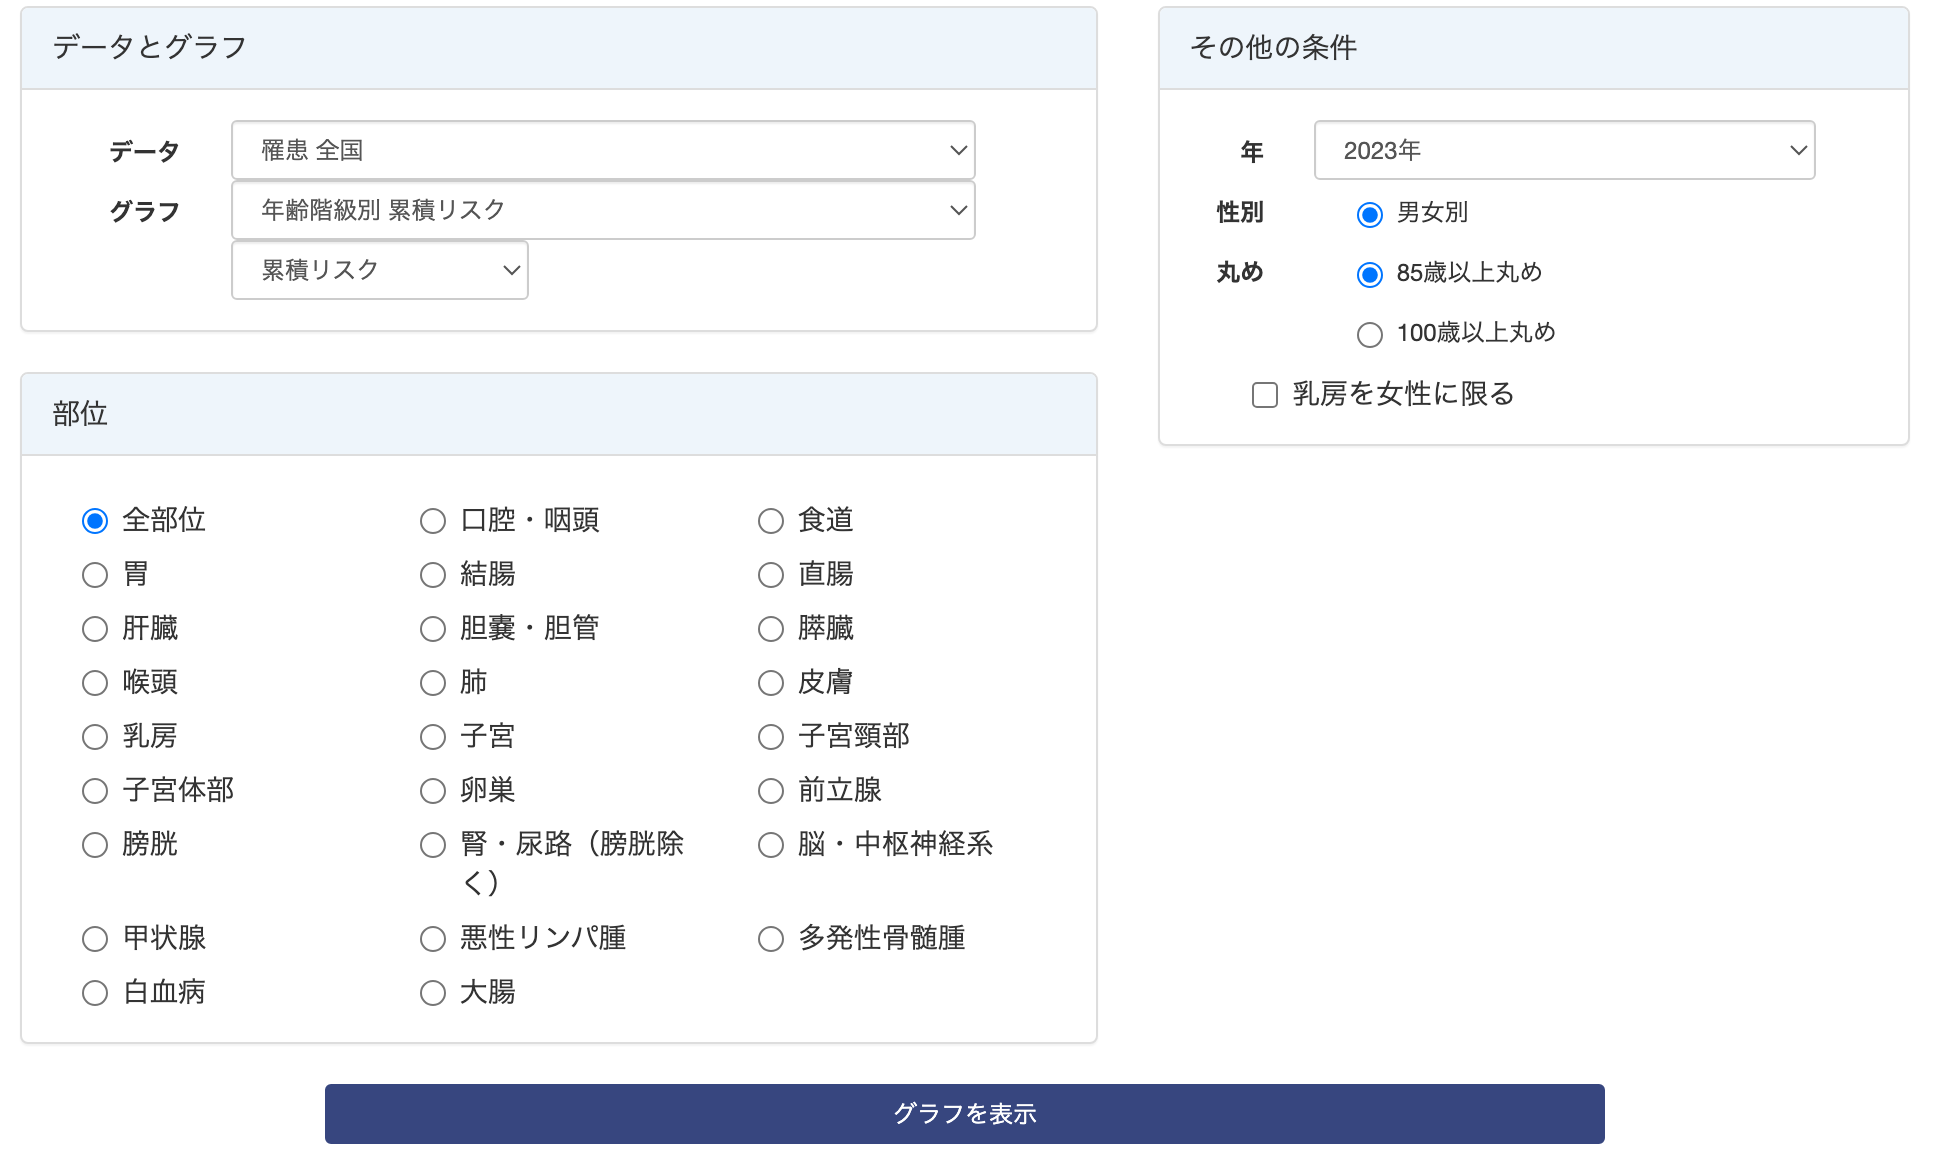
(出典:国立がん研究センターがん情報サービス「グラフデータベース」、2026年10月4日時点のパソコンの画面)
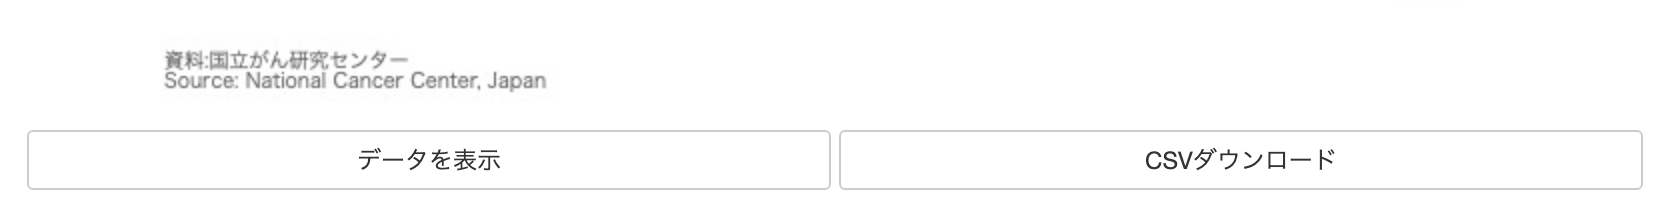
(出典:国立がん研究センターがん情報サービス「グラフデータベース」、2026年10月4日時点のパソコンの画面)

(出典:国立がん研究センターがん情報サービス「グラフデータベース」、2026年10月4日時点のパソコンの画面)
表の「現在年齢」の列が、いまの年齢です。「5歳」から「85歳」までの列が、「その年齢になるまでに」がんと診断される確率です。
表の数字の単位は%です。たとえば、男性の「40歳」の行の「50歳」の列は「1.537」で、約1.5%になります。
https://ganjoho.jp/reg_stat/statistics/stat/summary.html
(出典:国立がん研究センター がん情報サービス「最新がん統計」)
この数字で言えること・言えないこと
この数字は、実際に誰かを一生追いかけて数えたものではありません。
「最新の更新データ時点(現在のデータでは2023年)の、年齢ごとのがんのかかりやすさと亡くなりやすさが、これからもずっと続く」と仮定した計算です。
細かい部分のため参考程度に見ていただければよいのですが、
計算では、生まれたばかりの0歳の人が100人いると考え、この100人が、2023年の年齢ごとのかかりやすさのまま、年を重ねていくとみなします。たとえば、この100人が40歳になったときのがんのかかりやすさは、2023年に40歳だった人たちと同じ、とみなして計算します。
数えるのは、がんと診断される人です。途中でがんと診断された人を数えていき、がんと診断される前に、がん以外の病気や事故などで亡くなる人は、2023年の年齢ごとの亡くなりやすさに合わせて、途中で数から外れていきます。上の「亡くなりやすさ」は、このために使われています。
全員がいなくなるまでに、がんと診断された人を合計した数が、一生のうちにがんと診断される確率(100人中何人)に当たります。
「何人に1人」は、表中の確率からきた表現です。
表の「生涯」の数字(全国・全部位〔上皮内がんを除く〕・2023年のデータ・いま0歳の人)を見ると、男性61.1%、女性50.1%であり、どちらも「2人に1人」と表示されます。
この数字から言えるのは、「日本全体のデータから計算した、ある年齢までにがんと診断される確率の、おおよその見当」ということです。
次のような意味に取り違えやすいため、注意が必要かと思います。
・がんで亡くなる確率ではありません
生涯でがんで亡くなる確率は、男性24.4%、女性17.2%(2024年のデータ)で、診断される確率よりずっと低くなります。
・一人ひとりの確率ではありません
たばこ、お酒、食事、運動、体型などの生活習慣や、生まれつきの体質で変わります。
・どんながんか、治療にいくらかかるかは分かりません
ご自身の生活習慣に焦点をあてたリスクチェックができるので、国立がん研究センターの「がんリスクチェック」も参考になるかと思います(対象の年齢が決まっています)。
https://ganjoho.jp/reg_stat/statistics/qa_words/word/ruisekirikanrisuku.html
(出典:国立がん研究センター がん情報サービス「がん統計の用語集 累積罹患リスク」)
https://ganjoho.jp/public/pre_scr/cause_prevention/evidence_based.html
(出典:国立がん研究センター がん情報サービス「科学的根拠に基づくがん予防法」)
https://epi.ncc.go.jp/riskcheck/index.html
(出典:国立がん研究センター がん対策研究所「がんリスクチェック」)
診断給付金を付けるかは、「貯蓄で払えるか」で考える
ここまでの数字をふまえて、私は、診断給付金を付けるかどうかを、「がんと診断されたときに必要になりそうなお金を、貯蓄で払い続けられるか」で考えました。
材料にしたのは、次の3つです。
材料① 診断の直後に、一度に大きなお金を求められる仕組みではない
保険診療には、ひと月ごとの上限があり、マイナ保険証などを使えば、窓口の支払いも上限までになります(「公的な保障で払える部分を確かめる」の章)。
必要になるのは、治療が続くあいだの毎月の医療費と、収入が減るあいだの生活費です。
材料② 若いうちの10年後・20年後は、診断される確率が低い
累積罹患リスクで見ると、
いま30歳の人が50歳になるまでにがんと診断される確率は、男性約2.1%、女性約5.8%です。
一方で、いま50歳の人が70歳になるまでは、男性約17.9%、女性約16.2%と高くなります(2023年のデータにもとづく計算・上皮内がんを含まない)。
私がこの数字から読み取ったのは、「がんと診断される確率は、若いうちの10年後・20年後では低く、年齢が上がるほど高くなる」という形です。
そこで、「確率が高くなる年齢までに、貯蓄をどれだけ厚くしておけるか」を考える材料にしました。
材料③ 保険料の合計とも比べてみた(保険料が過剰かどうか見当をつける)
私は、診断給付金の分の保険料を、ある年齢まで払い続けた場合の合計と、受け取れる診断給付金の額とを比べてみました。そのうえで、その年齢までにがんと診断される確率(累積罹患リスク)を、横に並べました。
ただ、保険は、事業にかかる費用が保険料に含まれているため、平均すると「払う保険料の合計」が「受け取る給付の見込み」より大きくなるしくみです。
この比べ方では、どの保険も「要らない」側に出やすく、これのみで「要る・要らない」は決まりません。
そのため、この比べ方は、見当をつけるための材料の一つとして使いました。
私の場合と、判断が変わりうる場合
私の場合は、診断給付金は付けませんでした。
もしものときは、ほかの貯蓄でまかなう考えです。
ほかの固定費を抑えた分を貯蓄に回し、通院などの比較的少額の支払いには、高額療養費の上限を踏まえたうえで、抗がん剤治療の給付を充てることを考えています。
いま見直すとしても、変えたいところは特にありません。
一方で、次のような場合は、判断が変わりうるかと思います。
判断が変わりうる場合
・貯蓄が少ない時期(毎月の医療費と生活費を、貯蓄で払い続けることが難しい場合)
・収入が途切れると困る場合(自営業の方など、傷病手当金が原則ない働き方の場合)
・保険適用外の治療まで備えたい場合(決まった額の保障では、費用がその額を超えた分は自分で払うことになります)
保険適用外の治療まで備えたい場合は、これまでの記事でお伝えしてきた整理も、あわせてご参考にしていただければと思います。
保険適用外の治療まで備えたい場合に、あわせて確かめたいこと
・備えの対象は限られる
当サイトでは、国内外で一定の評価を受けている一方、有効性や安全性の確認が十分でないもの(未承認の抗がん剤を使う場合など)までを対象と考えており、高濃度ビタミンC療法などの、その他の自由診療・民間療法は対象外としております。
・効果がまだ確かめられていない治療が多い
がん診療連携拠点病院は、公的医療保険が使えない免疫療法などを、治験・先進医療などの枠の外では行わない決まりになっています。
・約款で確かめる点
かかった費用に応じて支払われるか、上限はいくらか、対象の決め方、治療を受ける時点で対象か(上の「対象に入るかの確かめ方」)。
・貯蓄と組み合わせる
保険で備えない部分も、「特別費」として少しずつ積み立てておく考え方と組み合わせることができます。
診断給付金が役に立つ場面もあります。
ご自身の貯蓄と働き方に照らして、ご判断いただければと思います。
そもそもがん保険を活用するかどうかの判断ポイントは、こちらの記事で整理しています。
がん保険の必要性と、活用の余地がある判断ポイントについて解説しています。
【がん保険は本当に不要?】必要性と活用できる3つの判断ポイント
【がん保険は本当に不要?】必要性と活用できる3つの判断ポイント
⑥⑦⑧⑨:手術・放射線治療・上皮内がん・払込免除も、約款で確かめる
表の⑥〜⑨は、比べるときに約款で確かめたい、細かい条件です。
⑥手術の給付・⑦放射線治療の給付
手術と放射線治療の給付についても、約款で次のことを確かめました。
⑥手術の給付・⑦放射線治療の給付で、約款で確かめたこと
・⑥手術の給付
どの手術が対象か/予防を目的とした手術も対象か/入院が条件になっていないか
・⑦放射線治療の給付
どの放射線治療が対象か
⑧上皮内がん・⑨保険料の払込免除
上皮内がん(上皮内新生物)は、がん細胞が臓器の表面の層(上皮)にとどまっていて、その下の膜(基底膜)を越えていない状態です。
国立がん研究センターは、上皮内がんを保険の対象にするかどうかは会社によって異なると注意を呼びかけています。
また、がんと診断されたら、それ以降の保険料が要らなくなる「払込免除」も、どんな状態なら免除になるかは、会社や特約によって違います。上皮内がんなどが免除の対象に入るかも、約款で確かめる点です。
そこで、約款で次のことを確かめました。
⑧上皮内がん・⑨保険料の払込免除で、約款で確かめたこと
・⑧上皮内がん
対象になるか、給付の額は同じか
・⑨保険料の払込免除
どんな状態で免除になるか/上皮内がんも対象か
https://ganjoho.jp/public/qa_links/dictionary/dic01/modal/johinaigan.html
(出典:国立がん研究センター がん情報サービス「用語集 上皮内がん」)
https://ganjoho.jp/public/institution/backup/private_insurance.html
(出典:国立がん研究センター がん情報サービス「民間保険の仕組み」)
https://www.jili.or.jp/knows_learns/kind/special/9257.html
(出典:公益財団法人 生命保険文化センター「保険料払込免除特約」)
加入の前に、あわせて確かめたい5つの点
ここまでの10の項目のほかに、私の比較表には入れていなかった点で、中立の資料が挙げているものが5つあります。
保障が始まる時期や、契約の続き方・入り直し方など、加入の前にあわせて確かめていただければと思います。
あわせて確かめたい5つの点
・待ち期間:がん保険には、一般的に、契約してから90日の「待ち期間」があります。この間にがんと診断されると、保障の対象にならず、契約そのものが無効になります(待ち期間がない商品もあります)
・保険期間の型:一定の年数ごとに更新する型、決まった年齢までの型、一生涯続く型があります。更新する型は、更新のたびに、そのときの年齢で保険料が計算し直されるため、通常は保険料が上がります
・通院の給付の条件:入院を経て、退院後の一定の期間内の通院などを条件にしているものがあります
・「治療を受ける時点」で対象か:先進医療の特約は、治療を受けた時点で先進医療に当たっていることが条件です。がん診療連携拠点病院などの指定も、3年ごとに更新されます
・入り直すとき:いまの契約を解約して新しい契約に入る場合、健康状態などを理由に新しい契約に入れなくても、解約した契約は元に戻せません
https://www.jili.or.jp/knows_learns/kind/main/34.html
(出典:公益財団法人 生命保険文化センター「がん保険」)
https://ganjoho.jp/public/institution/backup/private_insurance.html
(出典:国立がん研究センター がん情報サービス「民間保険の仕組み」)
また、2027年8月からは、高額療養費の所得の区分がさらに細かく分かれます(区分の分かれ方は、上でご紹介した「生命保険はいらない?」の記事でお伝えしています)。
公的な制度が変わったときは、民間の保険の給付の額を決めた前提も、見直す機会になるかと思います。
まとめ
がん保険を選ぶときに私が確かめたことを、順番に整理してきました。
この記事のまとめ
○確かめる順番
- 公的な保障で払える部分 → 治療の中心に合った保障か(①②③④・⑩)→ もしものときに貯蓄で払えるか(⑤)→ 約款の細かい条件(⑥⑦⑧⑨)
○公的な保障
- 保険診療の自己負担には、ひと月ごとの上限がある(マイナ保険証などで、窓口の支払いも上限まで)
- 上限は、ひと月ごと・医療機関ごと・入院と外来は別に数える
- 1年間の上限は、いったん払って、あとで戻る仕組み
- 保険適用外の治療は、保険診療と一緒に受けられるもの(先進医療・患者申出療養など)と、一緒に受けられない自由診療に分かれる
○①②③治療の中心
- 薬物療法は通院で受けることが多く、長く続くこともある。私は、入院の保障よりも、抗がん剤治療に対する保障が重要と考えた
- 何が「所定の抗がん剤治療」に入るかは、約款で確かめる
○④⑩保険適用外の治療
- 先進医療・患者申出療養を受けたときの保障は、必要最低限の保障の一つとして備えておきたい(先進医療は特約の形が合っている)
- 患者申出療養は、抗がん剤の保障や先進医療の特約で対象になるかを、約款で確かめる
- 保険適用外の抗がん剤や先進医療の保障は、対象の決め方・実損か定額か・回数と上限を約款で確かめ、分からない点は申込みの前に問い合わせる
○⑤診断給付金
- 「2人に1人」は一生涯の数字。いまの年齢からの10年・20年は、累積罹患リスクの表で確かめられる
- 私は「毎月の医療費と、収入が減るあいだの生活費を、貯蓄で払い続けられるか」で考えた
- 2回目以降も受け取れるか・上皮内がんのときの扱いは、約款で確かめる
○⑥⑦⑧⑨細かい条件
- 手術・放射線治療の対象、上皮内がんの扱い、払込免除の条件を、約款で確かめる(上皮内がんの扱いや払込免除の条件は、会社によって違う)
○加入の前に
- 待ち期間・保険期間の型・通院の給付の条件・治療を受ける時点・入り直すとき、の5つもあわせて確かめる
がん保険は、公的な保障で払える部分を確かめたうえで、治療の中心に合った保障か(保険適用外の抗がん剤や先進医療への備えを含めて)と、もしものときに貯蓄で払えるかで考えると、比べる点が絞りやすくなるかと思います。
まずは、厚生労働省のページや加入している健康保険の案内で、ご自身の高額療養費のひと月の上限額を確かめるところから始めていただければと思います。
この記事で役に立った点や分かりにくかった点は、noteの記事のコメント欄でお知らせいただけますと幸いです。いただいたご意見をもとに、日々改善に取り組んでまいります。
あわせてお読みいただきたい記事
必要最低限のがん保険の保障の選び方について解説しています。
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる
『保険の原則』や保険選びのポイントについて解説しています。
【難しい保険の選び方】保険の5つの原則と保険選びに役立つ2つのポイント
【難しい保険の選び方】保険の5つの原則と保険選びに役立つ2つのポイント
ここまで長文を読んでくださり、ありがとうございました。
これからも皆さんの日々の生活が『より良く』なるような情報を発信していきます。
以上、ぐぅでした。
更新履歴
2026年10月14日 公開
本記事に関する免責事項
本記事は、公的機関等の公開情報をもとにした一般的な情報提供を目的としており、特定の症状・疾患の診断・治療・予防、または特定の保険商品の勧誘・個別助言を目的とするものではありません。医療・保険・お金に関する最終的なご判断は、必ず医師・薬剤師・専門家にご相談ください。記事内容を根拠とした自己判断による損害について、当サイトは責任を負いかねます。
本文でご紹介した金額や数字は、それぞれに記載した時点の内容です。高額療養費の上限額は2027年8月に見直しが予定されていますので、最新の内容は厚生労働省および加入している健康保険の公式情報をご確認ください。