【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる(自由診療編)
- がん保険の自由診療は必要あるのか?
- そもそも自由診療って具体的に何?
- がん保険ではどこまで備えることができる?
がん保険を活用するとご自身で判断され、必要最低限の保障を選び始めている方の中には「今度は自由診療って言葉が出てきたけど、これも必要なの?」と困っている方もいらっしゃるのではないでしょうか。
私は薬剤師とFP3級の資格取得を経て、医療全般に関する基本的な情報収集やその解釈、および医療保険などの仕組みや備えるべき状況など、一般的・客観的な立場での判断や考え方を情報共有させていただけるのではないかと考え、情報発信を始めました。
この記事では、自由診療に対してがん保険でどこまで保障できるのか、必要最低限の保障内容は何なのか、そして、自由診療に対して『保険』で備える際におさえておきたい点について解説しています。
この記事を読めば、自由診療に対する備えの必要性、および『保険』で対応しきれない部分について理解した上で、必要最低限の保障をご自身で判断できるようになります。
本記事の結論といたしましては、
必要最低限の保障は、先進医療・患者申出療養を受けたときの保障と、保険が使えない抗がん剤治療を受けたときの保障です。
※商品によっては、後者の保障に「自由診療」という言葉が入った名前(自由診療特約など)がついています。
必要最低限の保障:先進医療・患者申出療養と、保険が使えない抗がん剤治療への保障
がん治療という分野における“保険診療”において、必要最低限の保障は『抗がん剤治療給付金』であるということを以下の記事で解説してきました。
今回は“自由診療”編ということで、早速結論になりますが、
以下を必要最低限の保障に含めましょう。
- 先進医療・患者申出療養を受けたときの保障
- 保険が使えない抗がん剤治療を受けたときの保障
・国内で承認されていない薬や、承認されていない使い方(適応外使用)
・承認されたばかりで、まだ保険が使えるようになる前の薬(制度上は「評価療養」で、保険診療と一緒に受けられます)
※商品によっては、2の保障に「自由診療」という言葉が入った名前(自由診療特約・自由診療抗がん剤治療給付金など)がついています。
※名前に「自由診療」とあっても、対象には、保険診療と一緒に受けられる治療(評価療養など)が含まれることがあります。
薬機法 (医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)
規制対象:医薬品、医薬部外品、化粧品、医療機器、再生医療等製品
目的 :品質、有効性、安全性を確保することなどにより保健衛生の向上を図ること
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる
【必要最低限の選び方】がん保険で本当に必要な保障内容が分かる
ポイントは以下のとおりです。
- 公的医療保険は自由診療に対する『保険』となり得ないため。
- 『保険』として備える手段は、民間がん保険のみであるため。
- 民間がん保険によって備える対象は、
国内外において一定の評価を受けている一方で、有効性や安全性の確認が現時点において十分でないものであるため。
それではこれらのポイントをベースに自由診療に備える際の考え方について見ていきましょう。
なお、がん保険の必要性については、こちらをご参照ください。
がん保険の必要性と、活用の余地がある判断ポイントについて解説しています。
【がん保険は本当に不要?】必要性と活用できる3つの判断ポイント
【がん保険は本当に不要?】必要性と活用できる3つの判断ポイント
公的医療保険:制度の趣旨より自由診療は対象外となる
公的医療保険は、その制度の趣旨により、基本的に自由診療に対して備えることができません。
その理由は、
限られている財源を科学的根拠が確立されていない医療行為に対して給付することは適正とは言えないためです。
それでは、公的医療保険制度の趣旨や対象外となってしまう点を細かく見ていきましょう。
公的医療保険制度の趣旨
公的医療保険の趣旨は、『科学的根拠に基づいた一定の有効性と安全性が再現可能であると国が判断した医療に対して、限られた財源を適正に配分することで、国民のだれもが平等かつ必要十分な医療を受けられるようにすること』と捉えることができます。
必要最低限のがん保険の選び方でも触れましたが、手厚い保障内容となっている公的医療保険ですが、厚生労働省保険局では以下のように表現しております。
- 保険適用となるのは、治療の有効性・安全性が確認された医療である。
- 我が国の医療保険制度は公費、保険料を財源として成り立っていることから、保険給付の範囲の適正化等を図る必要がある。
厚生労働省提出資料 厚生労働省保険局 より引用
このことから
限られた財源は『科学的根拠に基づき一般的な臨床条件下でも一定の有効性と安全性が再現可能であると国が判断した医療』=『保険診療』に対して配分されることになります。
自由診療は適正な保険給付の範囲外
自由診療は標準治療(最良の治療)が奏功しなかった場合に検討候補に挙がってくるかと思います。
自由診療は、必要とする可能性は一般的に低いと考えられますが、必要となればそのすべてが自費となり金額は相当に大きいものとなることから、
自由診療は保険で備えるべき対象である『確率低・損失大』に当てはまる事例と考えられます。
しかしながら、
自由診療は科学的根拠が確立されていない医療行為という枠に収まることになり、保険適用の範囲を超えているため、適正な保険給付の範囲外という判断になります。
自由診療については、「備えたい対象だが公的医療保険制度が成り立たない」という『保険の原則』の例外に当てはまる事例と考えることができます。
以上のことから、
公的医療保険はその制度の趣旨から基本的に自由診療に対する金銭的な備えとはなり得ません。
なお、保険で備えるべき対象や、保険の基本的な考え方などについては以下をご参照ください。
『保険の原則』や難しい保険選びのポイントをシンプルに解説しています。
【難しい保険の選び方】保険の5つの原則と保険選びに役立つ2つのポイント
【難しい保険の選び方】保険の5つの原則と保険選びに役立つ2つのポイント
民間がん保険:唯一の備える手段だけど、前提をおさえておきましょう
公的医療保険では備えることができないがん治療における自由診療に対しては、
民間がん保険が唯一の手段となりますが、おさえておきたい前提があります。
- 民間保険会社は営利企業であり、会社存続のため利益を求めるものであること。
- 原則的に民間保険会社より財源豊富の公的医療保険で成立し得ない自由診療に対する保険商品が成立しているのは、
保障要件に該当する事例が少ないことによる。
それでは一つずつ見ていきましょう。
①営利企業であり会社存続のため利益を求める
公的医療保険との大きな違いは、民間保険会社は前提として営利企業であることです。
利益をどのくらい求めるか各社の方針にも寄りますが、確実なのは利益を求める分でますます財源は限られます。そのため、保険商品の保障範囲は公的保険と同様に、基本的には保険診療がメインとなります。
②民間保険会社の保険商品が成立し得るのは、保障要件に該当する事例が少ないため
保険外の治療に対する備えの方法となる民間がん保険が成立しているのは、
実際に保障要件に該当し保障金を支払う事例が少ないためです。
例えば先進医療は、公的医療保険の適用を目指す医療行為で、一定の評価を受けている一方で有効性や安全性の確認が十分でないものを指します。
- 先進医療の実績(先進医療Aと先進医療Bの合計)
2019年~2023年までの過去5年間の年間平均患者数が4万5,000人
- 保険診療患者数
2025年5月の1日平均患者数入院111万人・外来114万人より、
1カ月平均患者数が4500万人
1カ月の保険診療の患者数と比較しても0.1 %程度となり、治療を受けることができる確率は低いと考えられます。
なお、参考までに治療費については、数十万から数百万円、場合によっては900万円を超えるケースもあります。(先進医療とは?どれくらい費用がかかる? 公益財団法人 生命保険文化センター 参照)
前述のとおり『確率低・損失大』の事例となりますが、
『確率低』については、事例(標準治療が奏功しなかった事例)の純粋な発生確率が低いことに加え、
「要件・審査のハードルが高い」「申請に時間を要する」「実施可能な医療機関が限られている」といった制約により先進医療を受けることができる該当者が絞られてしまうことに起因すると考えられます。
先進医療に申し込みを行ったが承認されず実施不可となった方がどのくらいいるのかという公式のデータは公表されておりませんが、
先進医療などの保険外の治療を受けることができず、結果として保険としての恩恵を受けられないままの方が存在していることが想定されます。
以上のことから、
民間保険会社のがん保険は、保険金を支払う事例が少ないため利益の取り分を考慮した上でも成立し得る、という点はおさえておきましょう。
保険外の治療の備える範囲
ここまでにも先進医療について少し触れてきましたが、保険が使えない治療(保険外の治療)の中でも、備えるべきものと、そうでないものがあります。
まず、保険外の治療には、保険診療と一緒に受けられるものと、一緒に受けられないもの(自由診療)があります。
一緒に受けられないものを受けると、原則として、本来は保険が使える診察や入院などの費用も含めて全額が自己負担になります。
(引用元:医療費の負担を軽くする公的制度ー国立がん研究センター がん情報サービス)
保険診療と一緒に受けられるもの(保険外併用療養)
保険が使える診察や入院などの部分は、通常の保険診療と同じ自己負担になります。
| 種類 | 区分 | 引用元 |
|---|---|---|
| ①治験 | 評価療養 | 「治験とは」 厚生労働省ホームページ 「保険外併用療養について」 国立保健医療科学院 |
| ②先進医療 | 評価療養 | 「先進医療の概要について」 厚生労働省ホームページ 「保険外併用療養について」 国立保健医療科学院 |
| ③患者申出療養 | 患者申出療養 | 「患者申出療養制度」 厚生労働省ホームページ 「保険外併用療養について」 国立保健医療科学院 |
| ④日本国内の薬機法承認後で保険収載前の抗がん剤の使用 | 評価療養 | 「保険外併用療養費制度について」 厚生労働省ホームページ |
保険診療と一緒に受けられないもの(自由診療)
本来は保険が使える診察や入院などの費用も含めて、原則として全額が自己負担になります。
| 種類 | 引用元 |
|---|---|
| ⑤日本国内の薬機法上未承認の抗がん剤の使用(①〜③の枠の外で使う場合) | 「患者申出療養制度」 厚生労働省ホームページ 「研究段階の医療(臨床試験、治験など)基礎知識」 国立がん研究センター がん情報サービス |
| ⑥保険収載の抗がん剤の適応外使用(承認されていないがんの種類・使い方での使用)※ | 「保険外併用療養費制度について」 厚生労働省ホームページ 「免疫療法 もっと詳しく」 国立がん研究センター がん情報サービス |
| ⑦細胞を使う免疫療法など(例:樹状細胞ワクチン療法) | 「免疫療法 もっと詳しく」 国立がん研究センター がん情報サービス 「再生・細胞医療・遺伝子治療について」 厚生労働省ホームページ |
| ⑧その他の自由診療・民間療法(例:高濃度ビタミンC療法など) | 「ビタミンC」 厚生労働省『「統合医療」に係る情報発信等推進事業』「統合医療」情報発信サイト(eJIM) |
※治験・先進医療・患者申出療養の枠の中で使う場合や、承認に向けた国の手続きが進んでいる一部の薬は、保険診療と一緒に受けられます。また、承認外の使い方でも、保険診療の中で個別に認められる場合があります。
なお、がんの温熱療法(ハイパーサーミア)には、保険診療で受けられるもの(電磁波温熱療法)もあります。
(引用元:「Q&A 癌治療におけるハイパーサーミア(温熱療法)について」 日本ハイパーサーミア学会)
それぞれに関する細かい内容については、
厚生労働省などの公式の情報をご参照いただければと思います。
厚生労働大臣の定める「評価療養」
「平成18年10月1日より、従前の特定療養費制度が見直しされ、保険給付の対象とすべきものであるか否かについて適正な医療の効率的な提供を図る観点から評価を行うことが必要な「評価療養」と、特別の病室の提供など被保険者の選定に係る「選定療養」とに再編成されました。」
「療養全体にかかる費用のうち基礎的部分については保険給付をし、特別料金部分については全額自己負担とすることによって患者の選択の幅を広げようとするものです。」
保険外の治療を含めた次の治療の探し方や、医療情報の良し悪しを見極める方法については、次の記事にまとめています。
【完全版】がん標準治療後の次の治療を探す6ステップと信頼できる医療情報の見極め方
【完全版】がん標準治療後の次の治療を探す6ステップと信頼できる医療情報の見極め方
これらの中からがん保険で備えることができるものを見ていきましょう。
備える対象:国内外において一定の評価を受けている一方で、有効性や安全性の確認が十分でないもの
備えることができるのは、
②先進医療
③患者申出療養
④日本国内の薬機法承認後で保険収載前の抗がん剤の使用
⑤日本国内の薬機法上未承認の抗がん剤の使用
⑥保険収載の抗がん剤の適応外使用
となります。冒頭のポイントでもお伝えしたとおり、これらに共通するものとして
『国内外において一定の評価を受けている一方で、有効性や安全性の確認が十分でないもの』と捉えることができます。
すなわち備える対象は、標準治療(最良の治療)としての確立を目指している保険外の治療と言い換えることもできます。
備える対象外:その他の自由診療・民間療法
一方で、⑧のようなその他の自由診療や民間療法については、がん保険で備える対象とはなりません。
なぜなら、
民間療法には法規制や明確な科学的根拠がないものが多く、それを受ける優先順位は非常に低いと考えられるためです。
残念ながら患者やそのご家族の気持ちを逆手に取った悪質なものも数多く存在し、
治療面・金銭面ともにハイリスクと言っても過言ではないと考えております。
なお、①治験は、製薬企業が行う治験であれば、治験薬や治験のための検査の費用は企業が負担します。
ただし、初診料など治験に関係のない費用には、通常の保険診療の自己負担がかかります。
(引用元:医療費の負担を軽くする公的制度ー国立がん研究センター がん情報サービス)
また、⑦の細胞を使う免疫療法などは、再生医療等安全性確保法にもとづき、医療機関が国に計画を提出したうえで行われます。
ただし、計画の提出は、治療の効果が証明されていることを意味しません。
国立がん研究センターも、自由診療で行われる樹状細胞ワクチン療法などを「効果が証明されていない免疫療法」としています。
(引用元:免疫療法 もっと詳しくー国立がん研究センター がん情報サービス、再生・細胞医療・遺伝子治療についてー厚生労働省ホームページ)
そのため、①は費用の面から、⑦は治療面での優先順位も決して高くはないとの判断から、がん保険で備える対象からは外れると考えられます。
当然ですが、⑧その他の自由診療・民間療法を否定するつもりはなく、金銭的に余裕がありチャレンジしたいということであれば、担当医に了承を得た上でご実施いただければと思います。
自由診療特約・先進医療特約を比べるときに、約款で確かめる6つの点
ここまでで、がん保険で備える対象の範囲が見えてきたかと思います。
ただ、同じ「自由診療特約」や「先進医療特約」という名前でも、どんなときに・いくらまで支払われるかは、保険会社や商品によって違います。
保険のパンフレットには主な条件のみが書かれ、そのほかの条件は約款(ご契約のしおり)で確かめる形になっていることもあります。
そこで、私自身ががん保険を選んだときに比べた項目をもとに、約款で確かめておきたい点を6つにまとめました。
(引用元:生命保険商品に関する適正表示ガイドラインー一般社団法人 生命保険協会)
①対象になる薬(治療)の決め方
保険が使えない抗がん剤治療を保障する特約では、どの薬・どの治療が対象になるかを、保険会社が約款で決めています。
約款の「支払事由」と、その中の「対象となる薬(治療)」の定義を見て、対象になる薬をどんな基準で決めているか(日本で承認されているかどうか、など)を確かめていただければと思います。
(引用元:がん保険ー公益財団法人 生命保険文化センター)
②給付の上限(通算の金額・期間・回数)
給付には、上限が決められていることがあります。
たとえば先進医療の特約では、通算500万〜2,000万円の上限が一般的とされています。
また、先進医療の対象は厚生労働省によって適宜変更され、治療を受けた時点で先進医療に当たっていないと、給付は受けられません。
保険が使えない抗がん剤の保障についても、「通算でいくらまで・何か月(何回)まで受け取れるか」が、確かめる点になります。
(引用元:先進医療特約ー公益財団法人 生命保険文化センター)
③治療を受ける病院の条件
「がん診療連携拠点病院などで治療を受けた場合に限る」という条件がついた保障もあります。
がん診療連携拠点病院などは、国(厚生労働大臣)が指定する病院で、全国に468か所あります(2026年4月1日現在)。
指定は3年ごとに更新され、途中で種類が変わることもあるため、「治療を受ける時点で指定されているか」と「約款の『拠点病院等』にどの病院が含まれるか」を確かめていただければと思います。
病院は、がん情報サービスの「地域から病院を探す」で探すことができます。
なお、国の指針では、がん診療連携拠点病院などは、保険が使えない免疫療法などを、治験や先進医療などの決められた枠組みの外では、実施も推奨もしないことになっています。
拠点病院などに限る条件がついた保障では、その病院で実際に受けられる治療かどうかも、合わせて考えておく必要があるかと思います。
(引用元:地域から病院を探すー国立がん研究センター がん情報サービス、がん診療連携拠点病院等ー厚生労働省ホームページ)
④実損払いか、定額払いか
保険が使えない治療の保障には、かかった費用に応じて支払われるもの(実損払い)と、決まった額が支払われるもの(定額払い)があります。
どちらのタイプか、実損払いであれば上限はいくらかも、比べるときに確かめる点になります。
(引用元:生命保険・相談マニュアルー公益財団法人 生命保険文化センター)
⑤上皮内がんの扱い
上皮内がん(上皮内新生物)は、がん細胞が臓器の表面の層(上皮)にとどまっていて、その下の膜(基底膜)を越えていない状態です。
国立がん研究センターは、上皮内がんを保険の対象にするかどうかは会社によって異なると注意を呼びかけています。
対象になるか、どのように扱われるかも、約款で確かめる点になります。
(引用元:民間保険の仕組みー国立がん研究センター がん情報サービス、上皮内がんー国立がん研究センター がん情報サービス)
⑥保険料の払込免除
がんと診断されたら、それ以降の保険料の払込みが免除される「払込免除」がついているかも、確かめる点の一つになります。
どんな状態なら免除になるかは、会社や特約によって違います。
上皮内がんなどが免除の対象に入るかも、合わせて確かめていただければと思います。
(引用元:保険料払込免除特約ー公益財団法人 生命保険文化センター)
私自身もがん保険を選んだときは、こうした項目を表にして、商品ごとに比べました。
なお、ここに挙げた6つの点は、特定の保険商品をおすすめするためのものではありません。
がん保険全体を比べるときに確かめた10のことは、こちらの記事でまとめています。
がん保険を選ぶときに確かめた10のことと、診断給付金を「貯蓄で払えるか」で考えた理由を解説しています。
がん保険の選び方が分かる|診断給付金は必要?確かめたい10のこと
がん保険の選び方が分かる|診断給付金は必要?確かめたい10のこと
特別費として積み立てることも併用
がん治療における保険外の治療に対するがん保険での備えについて解説してきましたが、
特別費として現金を少額でも積み立てておくことが推奨されます。
なぜなら、
必要最低限のがん保険だけでは対応しきれない部分が残ってしまうためです。
前述のとおり、がん保険で備える対象の②~⑥、および①治験も含め、共通している点の一つに、
手続きが煩雑であり、申請してから治療を受けることができるまで時間を要する場合が多いという点があります。
- 先進医療Bについて
「医療機関からの申請から先進医療として承認されるまでの期間は概ね6ヶ月が必要」
- 治験・先進医療・患者申出療養などの手続きの流れ(一部)
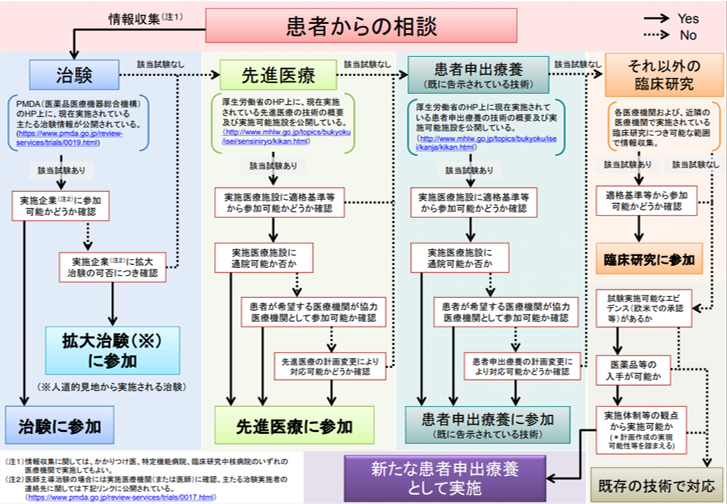
そのため、標準治療が奏功せず一刻も早く次の治療に移りたいという気持ちの中で、
治療が始まるまでの待機時間に他にできることを何とか探し出し、主治医に相談・了承を得た上で実施することが実情かと思います。
また、
実施可能な医療機関が限られていることから、地方在住の方は首都圏の病院まで通院しなければならないケースも生じ得ます。
(なお、『保険の原則』の対象外であることから、通院費用に対するがん保険の必要性は低いと考えられます。【難しい保険の選び方】保険の5つの原則と保険選びに役立つ2つのポイント)
ここまでのお話から、『原則としてがん保険は不要である』という点にも繋がる部分ではありますが(【がん保険は本当に不要?】必要性と活用できる3つの判断ポイント)、
がん保険の活用をご自身で判断された場合においても、
がん保険では対応しきれない部分が残ってしまうため、
特別費としての現金積立を併用することが推奨されます。
積み立てる額を考えるときの出発点として
特別費をいくら積み立てるかを考えるときは、先にご自身の家計全体で「公的保障で足りている部分」と「足りない部分」を把握しておくと、無理のない金額を決めやすくなるかと思います。
年齢・家族構成・毎月の生活費など7項目を入れるだけで概算できるお手伝いツールを作成してみました。
無料かつ登録は不要で、セキュリティを重視したため、入力内容はブラウザの中だけで処理され、サーバーに送られることもありません。よろしければご活用いただければと思います。
死亡リスクと、介護・障害リスクを分けて、それぞれ「毎月の不足額」「必要保障額」「足りるかどうかの目安」が出ます。
特定の保険商品をおすすめするものではありません。
まとめ
がん治療で保険が使えない治療(保険外の治療)に対して、がん保険で備える場合について解説してきました。
必要最低限の保障は、
- 先進医療・患者申出療養を受けたときの保障
- 保険が使えない抗がん剤治療を受けたときの保障
・国内で承認されていない薬や、承認されていない使い方(適応外使用)
・承認されたばかりで、まだ保険が使えるようになる前の薬(制度上は「評価療養」で、保険診療と一緒に受けられます)
※商品によっては、2の保障に「自由診療」という言葉が入った名前(自由診療特約・自由診療抗がん剤治療給付金など)がついています。
※名前に「自由診療」とあっても、対象には、保険診療と一緒に受けられる治療(評価療養など)が含まれることがあります。
となります。
また、考える上でのポイントや要点をまとめますと以下のとおりです。
- 公的医療保険
制度の趣旨により自由診療は対象外。 - 民間がん保険
・『保険』として備える唯一の手段。
・保険金を支払う事例が少ないため、営利企業としての利益の取り分を考慮した上でも成立し得る。 - 民間がん保険によって備える対象
国内外において一定の評価を受けている一方で、有効性や安全性の確認が現時点において十分でないものであり、以下のとおり。
・先進医療
・患者申出療養
・薬機法承認後で保険収載前の抗がん剤の使用
・薬機法上未承認の抗がん剤の使用
・保険収載の抗がん剤の適応外使用
- 特別費の積立を併用
がん保険では対応しきれない部分に対して、
特別費として現金を少額からでも積み立てる。
同じテーマを、読み物としてnoteでも書いています
公的保障をふまえて保険を組み立て直すまでの流れを、一人称の読み物としてnoteにまとめました。数字の整理というより、私自身がどう考えて判断したのかという内容です。
40代の保険、その保障は本当に必要ですか──薬剤師FPが公的保障と貯蓄で組み立てる、本当に必要な備え
 40代の保険、本当に必要ですか?
これからも皆さんの日々の生活が『より良く』なるような情報を発信していきます。
以上、ぐぅでした。
※本記事の画像はAI生成(Canva利用)です。
更新履歴
2025年11月18日 公開
2026年9月15日 内容の一部を更新
2026年9月25日 保険外の治療の表を、保険診療と一緒に受けられるもの・受けられないものに分けて見直しました/出典を見直しました
2026年10月4日 特約を比べるときに約款で確かめる6つの点を追記しました/必要最低限の保障の書き方と、保険外の治療の言葉を見直しました
2026年10月14日 関連する記事への案内を追加しました
本記事に関する免責事項
本記事は、公的機関・医学会等の情報をもとにした一般的な情報提供を目的としており、特定の症状・疾患の診断・治療・予防、または特定の保険商品の勧誘・個別助言を目的とするものではありません。医療・保険・お金に関する最終的なご判断は、必ず医師・薬剤師・専門家にご相談ください。記事内容を根拠とした自己判断による損害について、当サイトは責任を負いかねます。